
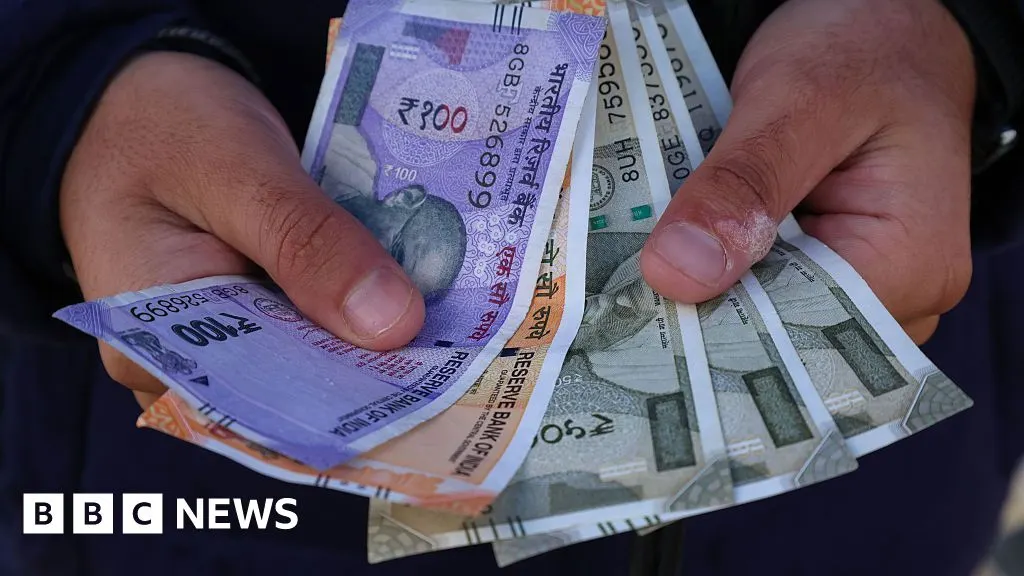
O Reserve Bank of India (RBI) mantém hoje 176 bilhões de cédulas em circulação, imprimindo entre 28 e 30 bilhões de notas novas anualmente em seis denominações e retirando cerca de 21 bilhões. A operação logística é gigantesca — e paradoxal: enquanto as transações digitais via Unified Payments Interface (UPI) avançam rumo a 1 bilhão por dia, o volume de dinheiro físico na economia continua subindo em ritmo acelerado.
Shirish Chandra Murmu, vice-governador do RBI, chamou o fenômeno de paradoxo do dinheiro em discurso a banqueiros centrais em Jacarta no mês passado. Segundo ele, a moeda em circulação segue crescendo a taxas de dois dígitos mesmo com a fatia do papel nas transações individuais caindo, graças à adoção crescente de pagamentos digitais. A combinação torna a demanda futura mais difícil de prever, complicando o planejamento de capacidade de produção e distribuição.
O que significa moeda em circulação
Moeda em circulação é o valor total de cédulas e moedas físicas nas mãos do público e das empresas, seja gasto ou simplesmente guardado. Na Índia, o dinheiro chega à população por quatro canais principais: os 19 escritórios regionais do RBI, agências bancárias, mais de 250.000 caixas eletrônicos e dispensadores de dinheiro, e milhões de correspondentes bancários — agentes locais que prestam serviços básicos em áreas rurais e cidades menores.
O estoque é enorme em qualquer medida. Para contexto, cerca de 56 bilhões de notas de dólar americano e 30 bilhões de cédulas de euro estavam em circulação no fim do ano passado, segundo Murmu. A comparação vem com ressalva: a contagem do RBI é parcialmente inflada por uma proporção maior de notas de menor valor, o que significa que mais cédulas são necessárias para movimentar o mesmo montante em transações.
O paradoxo não é usar dinheiro, mas acumulá-lo
O enigma não está no fato de indianos ainda usarem papel-moeda — 94% das transações eram baseadas em dinheiro em 2019, segundo pesquisa recente de Anirudh Tagat, Mehmet Ozmen e Pushpa Trivedi. A questão é que o dinheiro físico cresce mesmo enquanto sua participação nos pagamentos do dia a dia encolhe.
Tagat, economista que estuda comportamento de pagamentos na Índia, afirmou à BBC que o paradoxo do dinheiro foi examinado globalmente e a Índia é um estudo de caso único e inovador, dada a escala tanto dos pagamentos em dinheiro quanto dos não baseados em papel. Ele observa que o fenômeno de crescimento do papel junto com pagamentos digitais tem sido especialmente proeminente desde a crise financeira global de 2007-08, com pesquisa do Bank for International Settlements mostrando padrão similar no mundo todo.
Na interpretação de Tagat, a moeda ainda serve a três propósitos: meio de pagamento, reserva de valor e proteção contra calamidades. Aplicativos estão substituindo apenas o primeiro. Isso ajuda a explicar por que pagamentos digitais sozinhos não contam a história completa da demanda por dinheiro.
Fatores além da digitalização
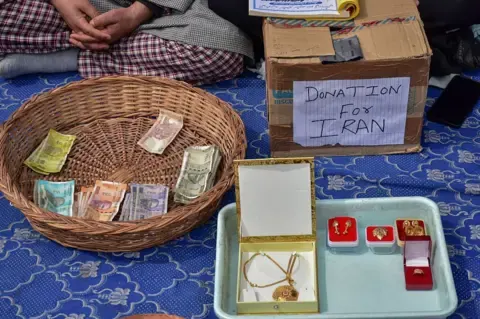
David Humphrey, da Florida State University, que estudou uso de dinheiro em 14 economias com o coautor Tanai Khiaonarong, diz que a adoção de pagamentos digitais é apenas um de vários fatores que podem influenciar quanto dinheiro as pessoas guardam. Isso levanta outra questão: famílias estão mantendo mais dinheiro fora do sistema bancário — para emergências, segurança ou para comprar ativos como ouro na Índia?
Humphrey também aponta um fator especialmente importante para grandes moedas de reserva: muito do crescimento vem de notas mantidas ou usadas no exterior, em vez de no país que as emitiu. Os Estados Unidos são exemplo: notas de grande denominação de US$ 50 e US$ 100 são amplamente mantidas e usadas no exterior, mas raramente vistas em transações domésticas legais normais em dinheiro, segundo ele.
Humphrey acrescenta que o Federal Reserve regularmente recebe moeda americana desgastada do exterior, substitui por notas novas e as devolve ao remetente. A maior parte do valor dessas notas desgastadas está em cédulas de US$ 50 e US$ 100. Isso ajuda a explicar, segundo ele, por que o Fed reporta que o valor total de moeda americana em circulação continua subindo mesmo enquanto o valor de dinheiro sacado de caixas eletrônicos domésticos — proxy para gastos cotidianos, principalmente em notas de US$ 20, junto com cédulas de US$ 5 e US$ 10 — caiu recentemente.
Economia informal e transações não registradas
Há também o lado menos visível da economia do dinheiro. A pesquisa de Humphrey identifica o valor crescente de atividade ilegal doméstica, que frequentemente depende de transações não registradas em dinheiro, como uma razão estrutural pela qual o crescimento da moeda pode superar os gastos registrados — fator particularmente relevante para a Índia.
Negócios imobiliários na Índia rotineiramente envolvem pagamentos em dinheiro, em parte porque impostos de selo e taxas de círculo estabelecidas pelo governo podem ficar atrás dos preços de mercado, dando a compradores e vendedores incentivo para subdeclarar a transação e acertar a diferença em papel-moeda.
A desmonetização, que da noite para o dia invalidou 86% do dinheiro do país por valor em 2016, atacou o estoque de dinheiro negro mas deixou esse fluxo em grande parte intocado, dizem economistas. Isso ajuda a explicar por que décadas de estimativas de dinheiro negro investido em imóveis nunca produziram um número confiável.
A psicologia do pagamento sem atrito
Há ainda o que pode ser chamado de psicologia da ausência de atrito. Tagat aponta para pesquisa, incluindo trabalho publicado recentemente no Journal of Consumer Research, mostrando que pagamentos digitais são cada vez mais projetados para eliminar a dor de pagar — o incômodo de entregar notas — e substituí-la por um bipe satisfatório.
Isso deveria, em teoria, esvaziar ainda mais a demanda por dinheiro. O fato de não ter acontecido sugere que algo mais está sustentando a moeda: medo — não apenas o medo de gastar, mas o medo do que acontece quando sistemas digitais falham. Mais de 550 milhões de indianos usam o sistema de pagamento digital Unified Payments Interface (UPI).
O paralelo europeu
A história indiana rima com a da Europa. O Banco Central Europeu (BCE) viu cédulas de euro em circulação subirem de cerca de 1 trilhão de euros em 2016 para 1,6 trilhão de euros este ano, mesmo com a participação do dinheiro em transações no ponto de venda caindo para perto da metade.
Philip Lane, economista-chefe do BCE, disse em conferência de verão na Irlanda este ano que, embora o número de notas usadas em transações esteja caindo, o estoque mantido por famílias continua crescendo — algo idêntico ao que Murmu mencionou em Jacarta.
Olive McCarthy, professora no University College Cork, atribui isso à própria pesquisa do BCE de 2021 sobre o que chamou de paradoxo das cédulas, impulsionado por famílias acumulando dinheiro como poupança e por demanda por euros fora da própria zona da moeda.
Governos na Áustria, Finlândia, Alemanha, Suécia e Holanda responderam aconselhando formalmente cidadãos a manter uma quantidade mínima de dinheiro em casa, como seguro contra apagões, ataques cibernéticos ou guerra. Claramente, o dinheiro, em democracias ricas tanto quanto na Índia, está sendo reposicionado como infraestrutura crítica para dias ruins em vez de bons.
Quem mais depende do dinheiro físico
McCarthy lista quem mais depende dele de forma direta: idosos, pobres rurais, vítimas de violência doméstica escondendo transações de um agressor, e crianças aprendendo o que é dinheiro. Alguns consumidores, segundo ela, preferem a privacidade e conveniência do dinheiro.
Para o RBI da Índia, isso cria um problema orçamentário desconfortável. O banco central opera suas próprias fábricas de papel, quatro casas de impressão de moeda e plantas de tinta — uma cadeia de suprimentos inteira construída para autossuficiência — enquanto promove a rede de pagamentos instantâneos de maior sucesso do mundo.
Tagat diz que isso cria uma escolha difícil para o RBI: quanto investir na gestão de dinheiro e quanto na promoção de pagamentos digitais, especialmente enquanto testes de notas de polímero de 10 e 20 rúpias — propostas pela primeira vez há uma década — finalmente começam. Notas de polímero são mais duráveis que as de papel, potencialmente reduzindo o custo e a frequência de substituição de dinheiro desgastado.
Murmu enquadrou dinheiro confiável como parte da soberania monetária. Tagat diz que o uso informal da rúpia em todo o sul da Ásia dá à Índia outra razão para manter sua maquinaria de moeda funcionando, como amortecedor de choques para toda a região.
O que isso significa para o investidor
O paradoxo indiano do dinheiro ilustra uma tensão global entre inovação financeira e preferências estruturais por liquidez física — tensão que afeta tanto economias emergentes quanto desenvolvidas. Para quem investe no Brasil, o caso indiano oferece paralelos diretos: aqui também convivem um sistema de pagamentos instantâneos robusto (o Pix) com demanda persistente por papel-moeda, especialmente em contextos de informalidade e proteção patrimonial.
A manutenção simultânea de infraestrutura de impressão de moeda e de redes digitais representa custo fiscal e operacional significativo para bancos centrais. Na Índia, o RBI mantém cadeia produtiva completa de papel, tinta e impressão enquanto subsidia a expansão do UPI. No Brasil, a Casa da Moeda e a infraestrutura do Pix coexistem sob pressões orçamentárias similares. Investidores em títulos soberanos e em empresas de tecnologia financeira devem acompanhar como essa dualidade evolui, pois ela define tanto a trajetória de custos do Estado quanto o ritmo real de digitalização da economia.
O comportamento de entesouramento — dinheiro guardado fora do sistema bancário como reserva de valor e proteção contra choques — tem implicações diretas para multiplicadores monetários e eficácia de política. Quando famílias preferem acumular papel a depositar em bancos, a transmissão de estímulos via crédito perde potência. O dado indiano de crescimento de dois dígitos na circulação de moeda, mesmo com queda na participação transacional, sugere que preferência por liquidez física responde mais a incerteza percebida que a conveniência de pagamento. No Brasil, episódios de volatilidade cambial e política historicamente elevam saques e entesouramento; monitorar a relação entre M1 e meios de pagamento amplos oferece sinal antecedente de estresse no sistema.
Por fim, a formalização incompleta — transações imobiliárias, comércio fronteiriço, economia informal — sustenta demanda estrutural por papel-moeda que nenhum aplicativo elimina. Para investidores em crédito imobiliário, varejo e infraestrutura de pagamentos, o caso indiano reforça que a transição para o digital será longa, não linear, e conviverá indefinidamente com nichos onde dinheiro físico permanece preferido ou necessário. Acompanhar a evolução dos testes de notas de polímero na Índia e eventuais movimentos similares no Brasil pode sinalizar quanto os bancos centrais esperam sustentar a infraestrutura de papel no médio prazo. Segundo dados da TradingView de 14 de setembro de 2026 às 21h04, o euro cotava R$ 5,9335 e o ouro US$ 4.286,69 — ativos que, como o papel-moeda, seguem cumprindo papel de reserva de valor em portfólios globais mesmo na era digital.
Agregado por AAR News · fonte: BBC
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos