
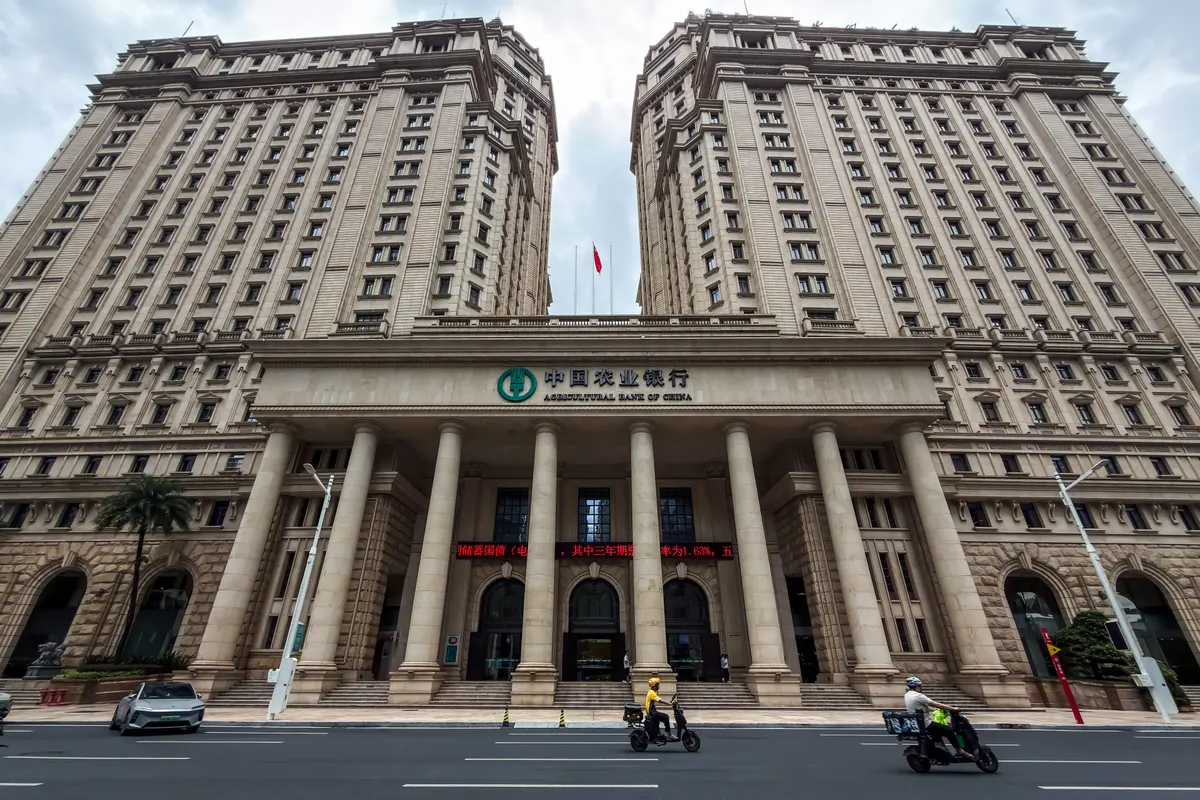
O Ministério das Finanças da China anunciou no domingo uma injeção de capital de 360 bilhões de yuans (US$ 53,6 bilhões) em três bancos estatais e cinco seguradoras do país. O movimento marca a primeira vez que Pequim estende recapitalização ao setor de seguros, sinalizando que o estresse no sistema financeiro chinês se espalhou além do setor bancário tradicional.
As ações das instituições beneficiadas caíram na segunda-feira em Hong Kong, com desempenho pior que o mercado geral. O Hang Seng Index recuou menos de 1%, enquanto Agricultural Bank of China e Industrial and Commercial Bank of China perderam 2,7% e 2,3%, respectivamente. China Taiping Insurance caiu quase 4%, e People's Insurance Company of China e China Life Insurance recuaram mais de 2% cada.
O pacote ficou menor do que o mercado esperava para essas instituições financeiras, segundo o Citibank. A dimensão reduzida reflete posições de capital mais saudáveis das seguradoras chinesas, indicando menor urgência para reposição agressiva de capital. Com mais colchão de capital, as instituições financeiras podem ser chamadas a fazer mais para mobilizar recursos nos mercados de capitais, incluindo compras de títulos e ações, segundo Gary Ng, economista sênior da Natixis.
Detalhes da operação
O Agricultural Bank e o ICBC, dois dos maiores bancos estatais do país, planejam levantar até 160 bilhões de yuans e 100 bilhões de yuans, respectivamente, por meio de colocações privadas de ações classe A para um grupo de instituições que inclui o Ministério das Finanças e a China National Tobacco Corp e suas subsidiárias. Os recursos serão usados inteiramente para reposição de capital, segundo comunicados divulgados no domingo.
O Export-Import Bank of China receberá uma injeção direta de 30 bilhões de yuans do Ministério das Finanças, com o objetivo de fortalecer sua capacidade de fornecer recursos para a economia real e resistir a riscos potenciais.
A China Life, maior seguradora de vida do país, receberá 35 bilhões de yuans, enquanto a China Taiping Insurance obterá 7 bilhões de yuans. A People's Insurance planeja levantar até 15 bilhões de yuans por meio de colocação privada de ações classe A para o Ministério das Finanças. O ministério também injetará 10 bilhões de yuans na China Export and Credit Insurance Corp, a seguradora estatal de comércio conhecida como Sinosure, enquanto a China Reinsurance Group levantará 3 bilhões de yuans.
A operação se soma a uma injeção de capital de 500 bilhões de yuans em quatro grandes bancos estatais no ano passado e a um compromisso anunciado em março de emitir 300 bilhões de yuans em títulos especiais do tesouro este ano para repor capital em grandes credores estatais.
Pressão sobre margens bancárias
O setor bancário chinês vem enfrentando uma compressão de margens que se arrasta há vários anos, à medida que Pequim pressiona os credores a manter o crédito barato para tomadores em dificuldade. As margens de juros líquidas — a diferença entre o que os bancos ganham em empréstimos e pagam em depósitos — caíram para mínimas históricas este ano.
Taxas de juros de mercado em queda limitaram a capacidade dos bancos de reconstruir capital por meio de lucros retidos, tornando as injeções externas críticas, segundo Bruce Pang, membro do Fórum de Economistas-Chefe na China. O impulso estatal fortaleceria o poder de empréstimo dos grandes bancos estatais, permitindo suporte financeiro de maior qualidade para a economia e o setor prioritário.
Pequim está preparando os credores para financiar seu próximo ciclo de investimento estratégico, particularmente os requisitos massivos de capital para inteligência artificial e tecnologia avançada, segundo Han Shen Lin, diretor para a China no The Asia Group. A China está efetivamente usando capital estatal para fortalecer os amortecedores de choque do sistema bancário.
A recapitalização também dá aos bancos espaço para acelerar a alienação e baixa de empréstimos não performados, compensando potencial pressão sobre a qualidade dos ativos no futuro, segundo a analista do Citibank July Zhang. A pressão de capital sobre os grandes bancos chineses pode começar a aliviar, disse Zhang, à medida que os formuladores de política priorizam crescimento de qualidade e aliviam a pressão sobre os bancos para perseguir crescimento rápido de empréstimos, enquanto a demanda por crédito permanece fraca.
Seguradoras sob pressão
As seguradoras chinesas viram índices de solvência se deteriorarem à medida que taxas persistentemente baixas comprimem a lucratividade. O índice de solvência do setor de seguros caiu para 180,6% no fim do segundo trimestre, ante 204,5% no ano passado, embora ainda acima da exigência regulatória de 100%.
Esta é a primeira vez que Pequim estende recapitalização ao setor de seguros, refletindo como o estresse no sistema financeiro do país se espalhou além dos bancos tradicionais. A inclusão das seguradoras no pacote de capital sinaliza preocupação das autoridades com a saúde financeira de todo o sistema, não apenas do segmento bancário.
Demanda fraca limita impacto
As injeções de capital provavelmente terão impacto de curto prazo muito limitado sobre a economia, segundo Larry Hu, economista-chefe para China na Macquarie. A restrição vinculante sobre empréstimos bancários é a demanda fraca por crédito, não a falta de capital dos bancos.
O crescimento vacilou ainda mais na segunda maior economia do mundo no terceiro trimestre deste ano. O tom de política de Pequim mudou para reconhecer dificuldades e desafios na economia, uma mudança marcante em relação à linguagem anterior que descrevia o crescimento como melhor do que o esperado, disse Hu.
O suporte fiscal se intensificou em resposta, com emissão mais rápida de títulos do governo e um impulso em direção a projetos de infraestrutura, segundo Hu. Mas ele não espera um grande impulso de estímulo. Os formuladores de política devem fazer apenas o suficiente para atingir a meta de crescimento deste ano, disse. O estímulo incremental deve ser suficiente.
O que isso significa para o investidor
A recapitalização de US$ 54 bilhões revela a estratégia de Pequim de fortalecer o sistema financeiro com estímulo contido, priorizando qualidade sobre velocidade no crescimento. Para quem investe em ações chinesas, a queda das instituições beneficiadas em Hong Kong — mesmo após o anúncio de capital fresco — sinaliza ceticismo do mercado quanto à eficácia da medida para impulsionar lucros ou atividade econômica no curto prazo.
O ponto central é que capital bancário não é o gargalo: a demanda fraca por crédito continua sendo o problema estrutural. Enquanto empresas e famílias chinesas não voltarem a tomar empréstimos, bancos mais capitalizados terão pouco impacto sobre o PIB. Isso limita o potencial de valorização das ações do setor financeiro chinês, mesmo com balanços reforçados.
A extensão da recapitalização às seguradoras pela primeira vez é um sinal de alerta: o estresse financeiro se espalhou além dos bancos, pressionado por taxas de juros em mínimas históricas que comprimem margens e rentabilidade em todo o sistema. Investidores devem acompanhar os índices de solvência do setor de seguros nos próximos trimestres — a queda de 204,5% para 180,6% em um ano, embora ainda acima do mínimo regulatório, indica deterioração rápida.
Para posições em renda fixa, o ambiente de taxas baixas persistentes na China deve continuar, dado que Pequim mantém crédito barato como ferramenta de política. Isso favorece duration curta em yuan e atenção a spreads corporativos, especialmente de emissores fora do círculo estatal. O fato de o pacote ter ficado menor que o esperado reforça a leitura de que Pequim fará apenas o mínimo necessário para atingir a meta de crescimento de 2025, sem estímulo agressivo — cenário que pede cautela em apostas de recuperação em V da economia chinesa.
Agregado por AAR News · fonte: CNBC
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos