
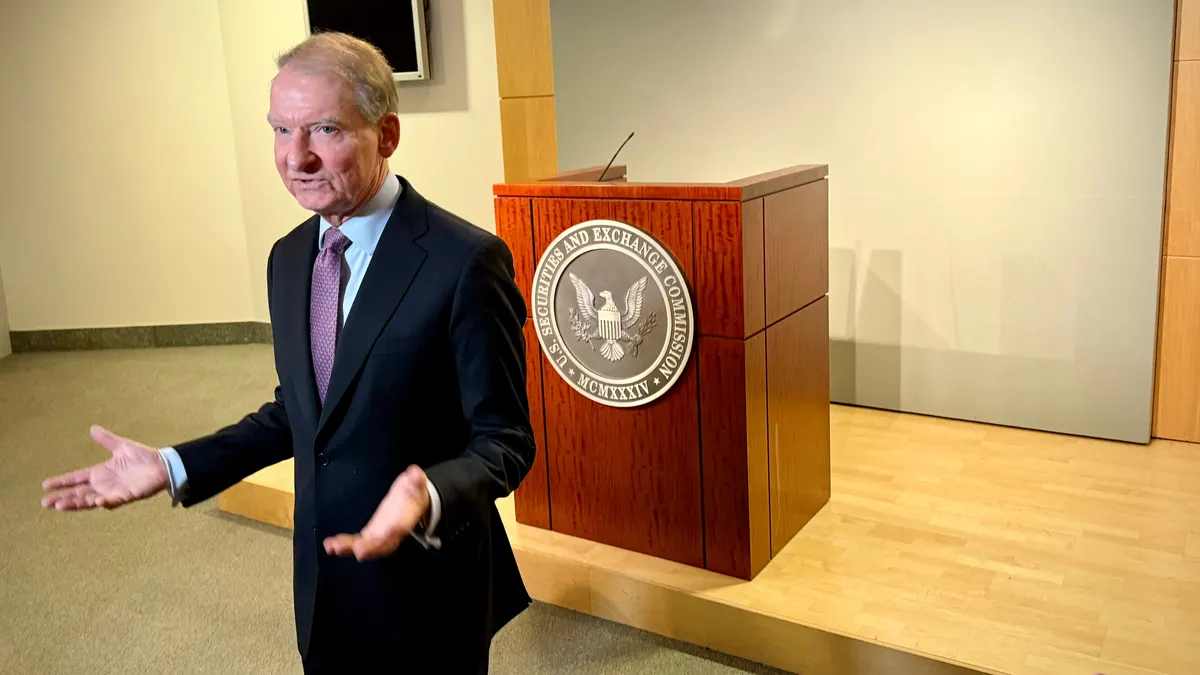
O fracasso do Digital Asset Market Clarity Act no Senado americano não paralisou o esforço regulatório sobre criptomoedas nos Estados Unidos — apenas mudou de mãos. Segundo reportagem do CoinDesk, a Securities and Exchange Commission (SEC) e a Commodity Futures Trading Commission (CFTC) passaram a correr para produzir, por conta própria, regras que substituam o que seria estabelecido pela lei.
O presidente da SEC, Paul Atkins, repetiu por meses que sua agência precisava de respaldo legal para sustentar o trabalho regulatório sobre o setor. Essa base não veio. Com a Clarity Act paralisada, ao menos por ora, Atkins decidiu avançar com iniciativas próprias para preencher a lacuna deixada pelo Congresso.
O que a Clarity Act pretendia resolver
A proposta era mais uma tentativa, entre várias já discutidas em Washington, de definir categorias distintas de ativos digitais e determinar com clareza qual agência federal teria autoridade sobre cada uma delas. Ao longo da história recente do setor nos Estados Unidos, plataformas como Coinbase e Kraken travaram disputas recorrentes com reguladores — sobretudo a SEC — sobre se a emissão de determinados criptoativos equivalia, ou não, à oferta de valores mobiliários.
Esse embate, segundo o CoinDesk, gerou uma sucessão de ações de fiscalização, acordos onerosos e episódios de forte tensão pública, com boa parte do protagonismo atribuído ao ex-presidente da SEC, Gary Gensler.
A Clarity Act buscava encerrar essa disputa e, ao mesmo tempo, ampliar os poderes da CFTC, agência irmã da SEC, concedendo-lhe supervisão plena sobre os mercados à vista de commodities cripto. Mercados à vista são aqueles em que as commodities são negociadas diretamente entre as partes, e como bitcoin e o ether da rede Ethereum acabaram sendo classificados como commodities, tornou-se evidente que a maior parte da negociação cripto ocorre justamente nesse espaço, hoje sem um regulador dedicado — exceto em casos de manipulação de mercado.
A reportagem observa que esse tipo de conflito é peculiar aos Estados Unidos, cujo regime regulatório desenvolveu agências separadas para valores mobiliários e para derivativos, ao contrário do que ocorre em outras jurisdições, onde essa função costuma ser unificada. Definir a qual balde cada ativo baseado em blockchain pertence tem sido, segundo o texto, um desafio desde o início.
Além da definição de categorias e competências, o projeto de lei continha dispositivos voltados ao combate a financiamento ilícito e, em um dos pontos mais controversos, propunha proteções jurídicas limitadas para desenvolvedores de software em finanças descentralizadas (DeFi) — de modo que não respondessem legalmente pelo uso que terceiros fazem de seus códigos.
SEC parte na frente com propostas próprias
De acordo com o CoinDesk, a SEC não deixou passar quase nenhum tempo entre o fracasso da Clarity Act e o anúncio de novas iniciativas. Dois dias depois do revés no Senado, Atkins avançou com uma política voltada a criar espaço regulatório legítimo para a tokenização de valores mobiliários, tratada como peça central da nova agenda cripto da agência.
Atkins e o presidente da CFTC, Mike Selig — que antes ocupava um cargo focado em ativos digitais na própria SEC — já vinham conduzindo uma campanha conjunta sobre ativos digitais, iniciada com uma espécie de taxonomia para definir como diferentes tipos de ativos deveriam ser tratados pelas duas agências. Esse e outros projetos de nível técnico já trouxeram alguma previsibilidade ao setor, ainda que, segundo o CoinDesk, sejam frágeis por poderem ser revertidos por uma nova gestão nas agências.
Atkins também deu início a iniciativas mais formais. No mês passado, a SEC apresentou sua primeira grande proposta de regra sobre cripto, batizada de Regulation Crypto Assets, criando um regime para captação de recursos por meio de ofertas de criptoativos sem acionar exigências regulatórias mais amplas. Na semana anterior à publicação da matéria, a agência havia proposto uma regra técnica — mas relevante — para permitir que dados registrados em blockchain sirvam oficialmente como registro de propriedade. A SEC também está próxima de avançar uma proposta sobre como assessores de investimento devem custodiar ativos digitais.
O analista de política regulatória da Capital Alpha, Ian Katz, descreveu o momento como uma mudança de marcha da SEC e da CFTC rumo a propostas agressivas e favoráveis ao setor. Em nota a clientes enviada após o fracasso da Clarity Act, ele afirmou que a liderança republicana nessas agências poderá aprovar regulações sem necessidade de aval democrata, acrescentando que algumas dessas propostas podem carregar uma mensagem implícita aos democratas: isso é o que se obtém quando não se legisla.
O CoinDesk destaca que as regras formais da SEC — conduzidas por uma comissão totalmente republicana, já que a Casa Branca deixou duas vagas democratas em aberto — exigiriam esforço considerável para serem revertidas por uma futura liderança, como uma comissão nomeada por um eventual presidente democrata. Ainda assim, essas normas não têm a mesma durabilidade que teriam se estivessem previstas em lei. A movimentação mais recente da agência sobre tokenização é descrita como um ensaio para orientar uma política futura mais difícil de desfazer — ou até mesmo uma nova versão da própria Clarity Act, segundo Atkins.
CFTC também acelera sua própria agenda
A CFTC, descrita pelo CoinDesk como a irmã menor da SEC, também aproveitou o vácuo deixado pela Clarity Act. Selig enviou, na sexta-feira mencionada na reportagem, uma proposta sobre transações e mercados de cripto para análise da Casa Branca.
Atualmente o único membro em exercício de uma comissão que deveria ter cinco integrantes, Selig tem conseguido agir de forma unilateral. A CFTC já havia iniciado regras para os chamados mercados de previsão, área próxima ao segmento cripto, mas segue trabalhando na política específica para criptoativos — tendo recentemente aberto caminho para os contratos futuros perpétuos de cripto, os chamados 'perps'. Segundo o CoinDesk, Selig afirmou que sua equipe trabalha para criar um selo de 'mercado de ativos cripto', equivalente à categoria já existente de mercados de contrato designados (DCMs, na sigla em inglês) da própria CFTC.
Um mosaico de regras em terreno instável
Em conjunto, SEC e CFTC têm hoje uma série de projetos em andamento que tentam reproduzir, em partes, o que a Clarity Act estabeleceria de forma unificada. O CoinDesk pondera que grande parte dessas iniciativas caminha sobre uma base pouco sólida e pode não entregar ao setor a sensação de estabilidade que ele buscava com a legislação. As medidas também estariam mais expostas a contestações judiciais, justamente por não terem origem em lei — o que poderia travar ainda mais o processo caso tribunais precisem se pronunciar.
É por isso, segundo a reportagem, que Atkins insistiu por meses sobre a necessidade da Clarity Act. Em agosto, ele afirmou que a legislação permanece indispensável para viabilizar regras 'à prova do futuro', suficientemente duráveis para proteger o trabalho atual de ser desfeito por um regulador que, no futuro, aja de forma descontrolada.
O que qualifica como 'descontrolado' pode variar conforme quem avalia, mas, apesar do entusiasmo de Atkins em avançar agora com regras baseadas nas competências que considera já existentes na SEC, ele manteve suas ressalvas retóricas, repetindo a palavra 'indispensável' em referência ao papel do Congresso.
Em discursos anteriores, neste ano e no ano passado, Atkins fez declarações no mesmo sentido, afirmando que somente o Congresso pode tornar a regulação do setor à prova do futuro. Ainda assim, ele reiterou diversas vezes que sua agência pode ser uma aliada importante nesse trabalho legislativo. Ao lançar o chamado Project Crypto, em novembro, Atkins disse que sua visão está alinhada à legislação então em tramitação no Congresso e busca complementar, não substituir, o trabalho do Legislativo. Por ora, segundo o CoinDesk, o projeto segue avançando sozinho.
O que isso significa para o investidor
Para quem acompanha o mercado cripto a partir do Brasil, o episódio reforça um ponto já sinalizado em coberturas anteriores do AAR: a ausência de uma lei federal específica mantém o arcabouço regulatório americano dependente de decisões administrativas, mais sujeitas a reversão política e a contestação judicial do que normas aprovadas pelo Congresso. Isso tende a manter um componente de incerteza regulatória precificado nos ativos cripto negociados nos EUA, mesmo quando SEC e CFTC avançam com propostas favoráveis ao setor, como as descritas na reportagem do CoinDesk.
Como já registrado pelo AAR em 18 de setembro de 2026, a CFTC já vinha enviando propostas à Casa Branca logo após o fracasso da Clarity Act, movimento agora detalhado com mais precisão pelo CoinDesk, incluindo a proposta sobre transações e mercados enviada na sexta-feira citada na matéria. O mesmo texto do AAR mostrou que o bitcoin resistiu a setembro com queda de apenas 1,5% no mês, mesmo em meio à indefinição legislativa — sinal de que o mercado pode já estar precificando um cenário de regulação por etapas, via agências, em vez de esperar por uma solução legislativa única.
Vale monitorar também a dinâmica de correlação do bitcoin com o dólar e as bolsas tradicionais, tema abordado pelo AAR em 16 de setembro de 2026, já que decisões regulatórias fragmentadas podem acentuar movimentos de preço descolados do mercado tradicional. Segundo o scanner da TradingView, em 19 de setembro de 2026 às 20h00 (horário de Brasília), o bitcoin era cotado a US$ 81.238,16, com alta de 0,52% no dia, enquanto o ether operava a US$ 2.630,13, avanço de 0,80% no mesmo período — níveis que ainda não parecem refletir estresse relevante diante do impasse regulatório.
Para investidores expostos a exchanges, tokenizadoras e fundos ligados a ativos digitais, o desdobramento mais relevante a acompanhar é a solidez jurídica das novas regras da SEC e da CFTC — sobretudo a Regulation Crypto Assets e a eventual regra sobre custódia por assessores de investimento — já que normas dependentes de interpretação administrativa podem ser revistas com a troca de composição das comissões ou contestadas nos tribunais, adicionando um risco que uma legislação aprovada pelo Congresso tenderia a reduzir.
Agregado por AAR News · fonte: CoinDesk
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos