
Uma combinação de agitação social, instabilidade política e dívida pública crescente pesou sobre os ativos franceses nesta segunda-feira, segundo reportagem da CNBC. Títulos soberanos e ações listadas em Paris operaram sob pressão ao longo do pregão.
O euro recuou 0,15% frente ao dólar e 0,1% ante a libra esterlina, de acordo com a CNBC. O movimento acompanhou a deterioração dos ativos de renda fixa do país, num dia em que o mercado global já operava com viés mais defensivo.
O rendimento do título de 10 anos da França saltou mais de 10 pontos-base, aproximando-se da máxima em décadas, segundo a reportagem. Como taxas mais altas significam custo de captação maior para o governo, o movimento acende um sinal de alerta sobre o financiamento da dívida pública. Os papéis de 2 anos subiram 6 pontos-base, e os de 30 anos, 8 pontos-base.
O índice CAC 40 recuou 1,7% no período da tarde de segunda-feira, de acordo com a CNBC. A reportagem destaca que o mercado acionário francês tem performado consistentemente abaixo de seus pares europeus nos últimos anos, em meio à volatilidade política — mesmo com apenas cerca de 15% das receitas das empresas listadas geradas dentro do próprio país. Os bancos estariam entre os setores mais pressionados.
A bolsa francesa costuma reagir de forma sensível à abertura do chamado spread OAT-Bund, a diferença entre o rendimento pago pela França e pela Alemanha para captar no mercado de dívida. Esse indicador atingiu o maior nível desde a crise da dívida soberana europeia do início dos anos 2010, segundo a CNBC. Os juros franceses já superam os da Itália e da Grécia, o que embute um prêmio de risco mais elevado para Paris.
A ampliação desse spread levanta preocupações sobre o custo de captação para as empresas francesas e alimenta temores de aumento de impostos e maior rigor regulatório, aponta a reportagem. O desempenho fraco da bolsa também é atribuído ao peso das grandes companhias de luxo no índice, afetadas pela retração do consumo de alto padrão na China.
'Ou os mercados se revoltam, ou o povo se revolta'
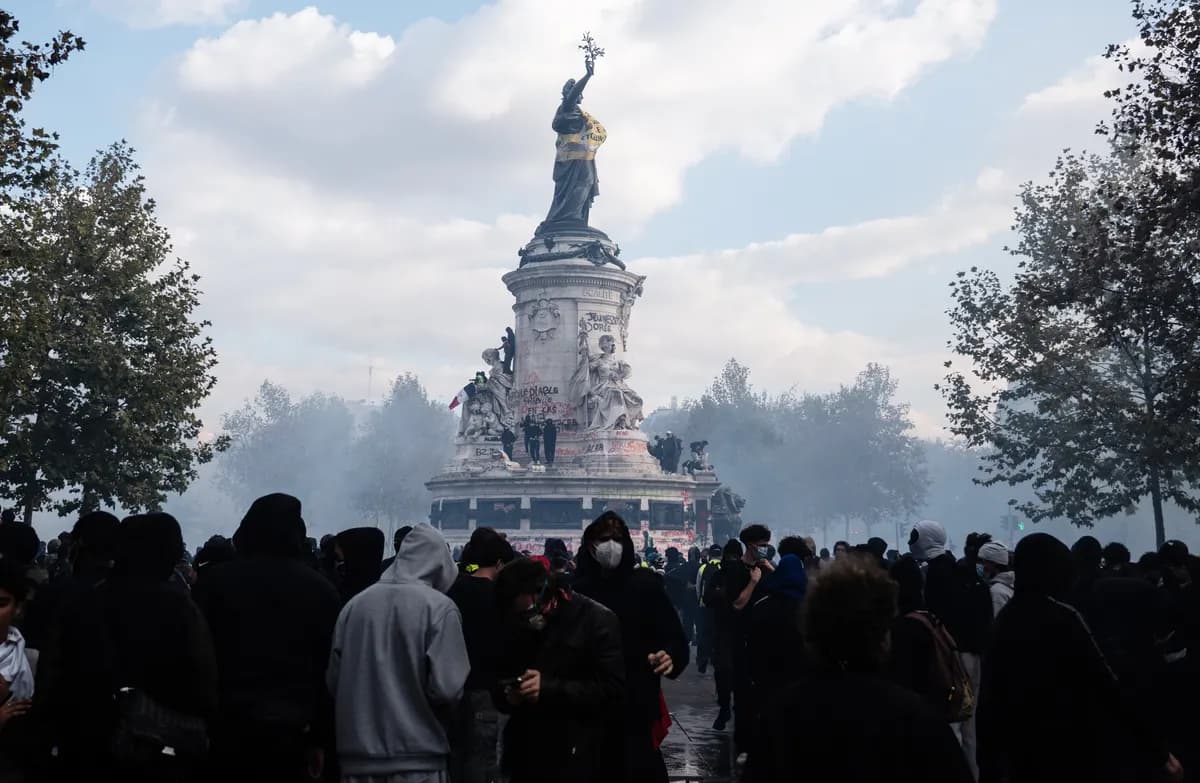
No fim de semana, centenas de milhares de pessoas foram às ruas em protesto contra a paralisia política, o custo de vida e o estado de serviços públicos como escolas e saúde, segundo a CNBC. As manifestações ocorreram em cidades como Paris, Lyon e Marselha.
Os atos resultaram em cenas de prédios e carros incendiados, confrontos com a polícia e mais de 2.000 prisões, de acordo com a reportagem.
Mike Bell, chefe de estratégia de mercado da RBC BlueBay Asset Management, afirmou ao programa "Squawk Box Europe", da CNBC, nesta segunda-feira que o cenário não ajuda quem avalia investir em títulos franceses. "Parece que ou os mercados de bonds se revoltam, ou as pessoas se revoltam, ou os dois", disse.
A reportagem observa que a fatia da dívida francesa em mãos de investidores estrangeiros vem crescendo: de cerca de 48% no início de 2022 para quase 60% no início de 2026 — o que pode ampliar a volatilidade do mercado de bonds em momentos de aversão a risco.
Bell também comentou a necessidade de reformas: segundo ele, o país precisaria elevar a idade de aposentadoria, hoje em 62 anos, diante da expectativa de vida média de 84 anos, citando como comparação o Reino Unido, onde a idade mínima é 68. Para o estrategista, a intensidade dos protestos já registrados, antes mesmo de qualquer proposta nesse sentido, mostra como seria difícil aprovar medidas impopulares. "Isso não faz o país parecer governável num momento em que decisões difíceis precisam ser tomadas", afirmou, segundo a CNBC.
O desafio orçamentário
Os custos de financiamento da França tocaram o maior patamar desde 2002, com investidores exigindo retornos maiores para emprestar ao governo, aponta a reportagem.
Entre as principais preocupações do mercado estão a incerteza em torno da eleição presidencial do ano que vem, na qual a candidata de extrema-direita Marine Le Pen lidera diversas pesquisas, e a dúvida sobre se o governo minoritário do primeiro-ministro Sébastien Lecornu conseguirá aprovar o orçamento de 2027, atualmente em negociação.
As negociações orçamentárias na França têm sido marcadas por impasses recorrentes e já derrubaram dois antecessores recentes de Lecornu no cargo, segundo a CNBC.
Analistas citados na reportagem afirmam que os credores querem um plano crível de consolidação fiscal para evitar que o país entre em uma espiral de dívida: crescimento fraco combinado a um déficit persistentemente alto em relação ao PIB pressiona os juros para cima, o que eleva o custo do serviço da dívida, amplia ainda mais o déficit e pode empurrar os juros a patamares ainda maiores.
Sharon Bell, estrategista-chefe de ações europeias do Goldman Sachs, disse à CNBC que será difícil reduzir o déficit orçamentário sem medidas dolorosas. "Os impostos podem muito bem subir para as empresas francesas. Acho que os impostos em geral podem subir na França — consolidação fiscal significa gastar menos ou tributar mais, e isso é muito delicado", afirmou.
Sobre Le Pen, Sharon Bell observou que a candidata, hoje bem posicionada nas pesquisas, tem defendido manter uma regra de "orçamento de ouro" durante seu eventual mandato, mas sem detalhar como isso seria viabilizado na prática. Segundo ela, um dos motivos pelos quais o spread OAT-Bund não recua é justamente o ceticismo dos investidores quanto à chance de uma consolidação fiscal efetiva e de queda do déficit.
Já Ken Egan, diretor sênior de soberanos da agência de classificação de risco KBRA, ponderou que os leilões de dívida da semana passada ainda mostraram demanda sólida por papéis franceses. Em comentário por e-mail à CNBC, Egan disse que o cenário geral é de maior aversão a risco, com a França sofrendo pressão adicional, e que a pergunta central do mercado passa a ser quão facilmente o país conseguirá avançar a partir daqui.
Risco de crise de dívida no horizonte
Sharon Bell, do Goldman Sachs, afirmou não acreditar que as condições atuais justifiquem uma intervenção emergencial do Banco Central Europeu (BCE), que, segundo ela, não deseja recorrer a instrumentos como o Transmission Protection Instrument.
Ainda assim, ela disse que, se o alargamento dos spreads começar a comprometer a liquidez do mercado, o BCE optaria por utilizar esse mecanismo. Tal movimento seria politicamente sensível e provavelmente exigiria da França um processo de reformas fiscais rígidas e prolongadas, semelhante ao vivido por países como Grécia, Portugal e Irlanda durante a crise do euro, segundo a reportagem. "Às vezes é preciso pressão de mercado, e é isso que temos visto este ano", disse Bell.
Mike Bell, da RBC BlueBay, foi mais direto ao afirmar que a França enfrenta um risco "muito real" de uma crise de dívida soberana própria. Segundo ele, qualquer proposta que realmente endereçasse o problema fiscal tornaria um candidato inelegível, e uma tentativa de implementá-la sem mandato eleitoral claro provocaria distúrbios nas ruas.
Bell também previu um "confronto monumental" entre o vencedor da próxima eleição e o BCE antes de qualquer intervenção. Segundo a reportagem, o banco central dificilmente agiria sem que o país cumprisse o procedimento de déficit excessivo da União Europeia, que limita o déficit do governo geral a 3% do PIB — a França está atualmente em cerca de 5%.
O governador do Banco da França, Emmanuel Moulin, disse à CNBC na semana passada que a alta dos juros franceses decorre da incerteza política, mas afirmou ser "possível voltar a um déficit de 3% em 2029", meta que, segundo ele, é o objetivo do governo.
O que isso significa para o investidor
Para quem acompanha ativos europeus a partir do Brasil, o episódio francês reforça um padrão já conhecido: risco político tende a se traduzir rapidamente em prêmio de risco na dívida soberana, mesmo em economias desenvolvidas do núcleo da zona do euro. O fato de os juros franceses já superarem os da Itália e da Grécia — países historicamente vistos como mais frágeis fiscalmente — é um sinal de que o mercado está reprecificando a França como ativo de maior risco relativo, não apenas um ajuste pontual.
No câmbio, o euro operava a R$ 5,6681 às 13h31 (horário de Brasília) desta segunda-feira, 19 de outubro de 2026, recuo de 0,63% no dia, segundo o scanner da TradingView. O movimento é coerente com a fraqueza da moeda também frente ao dólar e à libra reportada pela CNBC, e tende a ser monitorado de perto por investidores brasileiros com exposição a fundos cambiais, multimercados globais ou ativos denominados em euro.
O ponto central a acompanhar daqui para frente é a trajetória do spread OAT-Bund e o desfecho da negociação orçamentária do governo Lecornu. Uma eventual escalada que force o BCE a considerar instrumentos como o Transmission Protection Instrument marcaria uma mudança de régime para os mercados europeus, com potencial de contágio para outros ativos de risco globais — inclusive emergentes, caso o apetite por risco internacional se deteriore de forma mais ampla.
Por fim, o calendário eleitoral francês de 2027, com Marine Le Pen bem posicionada nas pesquisas, deve se tornar um fator recorrente de volatilidade para ativos europeus nos próximos meses. Investidores brasileiros com exposição a fundos internacionais ou ETFs de bolsas europeias fariam bem em observar não apenas os números de curto prazo, mas o ritmo das negociações fiscais francesas como termômetro de risco político na região.
Agregado por AAR News · fonte: CNBC
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos