
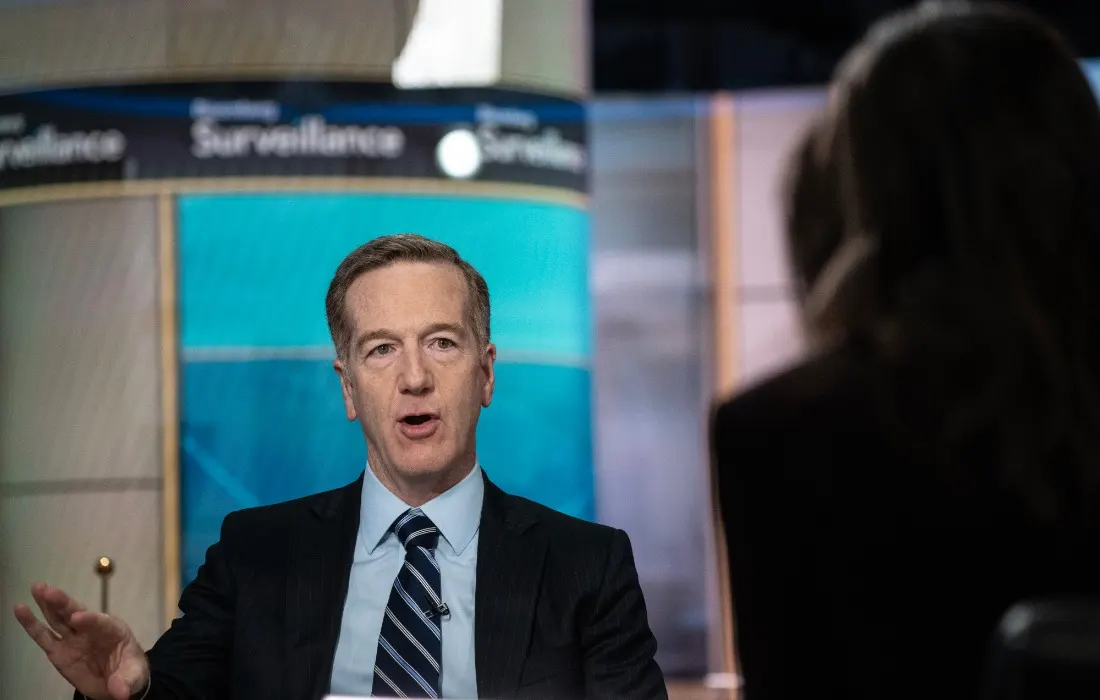
Mike Wilson, principal estrategista de ações dos Estados Unidos do Morgan Stanley, afirmou que o mercado acionário americano deve passar por uma sequência de ajustes nos próximos meses, capazes de derrubar temporariamente as cotações antes de um novo movimento de alta. Segundo ele, esses episódios criariam uma oportunidade favorável para investidores que estão fora do mercado retomarem posições, conforme reportagem do InfoMoney que reproduz entrevista concedida à Bloomberg.
De acordo com o estrategista, uma combinação de fatores — as eleições de meio de mandato nos EUA, preocupações com o ritmo de gastos em inteligência artificial e restrições de liquidez — poderia levar o S&P 500 a recuar cerca de 9% em relação à última máxima histórica, para a faixa de 7.100 pontos. Ainda assim, Wilson diz enxergar o índice retomando a trajetória de alta até 8.000 pontos depois que essa fase de ajuste se completar, encerrando uma correção que, na sua leitura, já vem ocorrendo de forma menos visível há vários meses.
O executivo também comentou a tensão em curso no Irã, que tem pressionado as ações americanas de maneira intermitente ao longo do ano, mas disse manter uma visão otimista para o mercado no médio prazo. Wilson entrou no Morgan Stanley em 1989, como banqueiro de investimentos, e assumiu a função de principal estrategista de ações americanas da instituição em fevereiro de 2017. A entrevista contou com participação de Jessica Menton e Matt Turner, da Bloomberg.
Eleições de meio de mandato como fator de pressão
Questionado sobre o papel das eleições de meio de mandato entre os chamados eventos de ajuste, Wilson disse que esse tipo de pleito costuma funcionar historicamente como elemento de pressão sobre as ações no curto prazo. Segundo ele, dados compilados pelo banco mostram um padrão consistente de valorização nos seis a doze meses seguintes às eleições, embora o período entre a votação de novembro e o fim de dezembro nem sempre seja positivo — ele cita 2018 como exemplo dessa exceção.
O estrategista avalia que o pleito atual tem uma particularidade: o presidente teria sinalizado que pretende anunciar alguma medida relevante somente depois das eleições, sem detalhar do que se trata. Para Wilson, esse estilo de comunicação, que classificou como típico do atual governo, alimenta um grau extra de incerteza que tem pesado sobre o humor dos investidores.
Congresso dividido e o trade de inteligência artificial
Sobre o risco de um Congresso controlado pelos democratas para o chamado trade de IA, Wilson ponderou que esse cenário já não representa surpresa para o mercado. Segundo ele, está precificada a vitória democrata na Câmara e, provavelmente, também no Senado, por margem estreita — um resultado do tipo 52 a 48 já estaria incorporado aos preços, diferentemente de um placar mais folgado, como 55 a 45.
O estrategista pondera que, caso o resultado eleitoral seja mais amplo do que o esperado, o efeito sobre o mercado poderia ser mais disruptivo, com potencial para fortalecer, em níveis estadual e local, iniciativas que dificultem a construção de novos data centers, além de impulsionar mais regulamentação e resistência a atividades de expansão que, na visão dele, são necessárias para lidar com o problema de endividamento do país.
Wilson acrescentou ter uma tese pessoal de que o pico de resistência política aos data centers estaria ocorrendo justamente agora, num contexto em que candidatos adotam discurso de proteção local contra a alta de custos e inflação nas comunidades — um fenômeno que descreveu como ligado ao chamado NIMBYismo. Para ele, essa postura tende a mudar depois da eleição, quando esses mesmos candidatos passam a buscar os recursos associados a esses investimentos.
O histórico pós-eleições e a guerra no Irã
Ao ser questionado se mantém confiança no padrão histórico de valorização após as eleições de meio de mandato mesmo em meio ao conflito no Irã, Wilson reconheceu não ter certeza absoluta, mas reforçou que o histórico de desempenho do mercado nesse período é consistente. Ele observou que, em eleições anteriores, eventos negativos que pairavam sobre o mercado no momento da votação acabaram sendo resolvidos ao longo do tempo.
O estrategista admitiu que pode ser necessário um novo recuo antes da retomada, mas disse estar razoavelmente convencido de que o mercado deve viver um período favorável de pelo menos seis meses, com possibilidade de se estender a doze, acompanhando a recuperação típica observada após os pleitos de meio de mandato.
Emissões de ações: oferta pode superar a demanda?
Sobre o volume recente de emissões de ações de companhias como Meta, SpaceX e a própria Anthropic, que fez IPO, Wilson disse não ver, por ora, risco de a oferta superar a demanda. Segundo ele, parte dessa oferta vem das chamadas hyperscalers, mas uma fatia relevante está ligada a fusões e aquisições sem relação direta com inteligência artificial, com o capital sendo absorvido pela economia americana, que cresce a um ritmo de 7,5% em termos de PIB nominal.
Wilson descreveu esse momento como um período raro em que a economia real está efetivamente absorvendo volume elevado de capital. Ele avalia que o ciclo de captação já avançou bastante ao longo do ano e que, nos próximos 30 dias, essa etapa pode se encerrar temporariamente, abrindo espaço para uma pausa nas emissões.
De compradoras a emissoras líquidas de ações
O estrategista comentou que várias dessas empresas de tecnologia, embora continuem recomprando ações, passaram a ser, no balanço líquido, consumidoras de capital em vez de distribuidoras. Para ele, isso não reflete engenharia financeira, mas sim captação voltada a gastos ligados a crescimento — o que, na sua leitura, ajuda a explicar a alta dos juros ao longo do ano, atribuída por ele principalmente à aceleração da economia, e não apenas ao endividamento do governo, visão que descreveu como fora do consenso.
Wilson reconheceu que o endividamento público também tem peso, mas destacou que parcela relevante desses recursos retorna diretamente à economia real, o que faz o mercado acionário tolerar juros mais altos diante de um crescimento mais forte. Segundo ele, um PIB nominal crescendo entre 7% e 10%, com os rendimentos dos títulos de dez anos próximos de 5%, é uma combinação que o mercado considera razoável — embora não beneficie igualmente todas as empresas.
O executivo citou a rotação para ativos de qualidade como consequência direta desse cenário: companhias de maior qualidade conseguem crescer mesmo com juros elevados, enquanto empresas de menor porte e qualidade inferior enfrentam custos de empréstimo entre 8% e 10%, dificuldade que ele associa a uma dinâmica de economia em formato de K, tanto para consumidores quanto para empresas.
Paralelos com a bolha das pontocom
Questionado sobre eventuais semelhanças entre o atual volume de emissões e o período da bolha das empresas de internet, do qual participou diretamente, Wilson disse que a resposta depende do comportamento do mercado, que classificou como o verdadeiro árbitro da situação. Ele citou como exemplo operações de dívida fechadas rapidamente, da ordem de US$ 40 bilhões, como sinal de que a demanda por esse tipo de captação segue forte neste momento — embora isso possa mudar.
O estrategista mencionou a ampliação dos spreads como mecanismo natural de contenção, que penaliza participantes mais frágeis exigindo custos de captação mais altos, o que tende a inviabilizar operações para empresas menos sólidas. Para ele, esse tipo de ajuste de preços funciona como freio ao excesso de emissões, e disse esperar ter uma leitura mais clara do cenário dentro de cerca de 30 dias.
Ao comparar o contexto fiscal atual com o fim dos anos 1990, Wilson lembrou que o governo americano operava então com superávit, situação distinta da atual, o que gera disputa por capital entre setor público e privado. Segundo ele, o governo ainda tem flexibilidade para emitir dívida na ponta curta da curva, mas essa competição por recursos não é um fator totalmente positivo para o mercado.
Por outro lado, Wilson avalia que os juros reais atuais estão tão atrativos quanto em qualquer momento dos últimos 20 anos, o que leva empresas a alternar entre captação via crédito e via emissão de ações conforme as condições de cada mercado. Para ele, essa alternância mostra atenção das companhias à própria estrutura de capital: quando o crédito fica mais barato, emitem dívida; quando percebem desequilíbrio na estrutura, recorrem à emissão de ações — um comportamento que considera saudável, e não um sinal de excesso.
O que isso significa para o investidor
A leitura de Wilson chega em um momento no qual o S&P 500 já mostra sinais de pressão: segundo cotação do TradingView, o índice operava em 7.580,07 pontos às 16h44 (horário de Brasília) de 1º de novembro de 2026, com queda de 1,82% no dia. O recuo projetado pelo estrategista, para a faixa de 7.100 pontos, representaria um ajuste adicional em relação a esse patamar, o que reforça a necessidade de monitorar de perto o desenrolar das eleições de meio de mandato e seus desdobramentos sobre setores sensíveis a regulação, como o de data centers ligados à inteligência artificial.
Essa visão dialoga com outras análises recentes do mercado americano. Como já destacou a AAR News ao citar comentário do apresentador da CNBC Jim Cramer, a combinação de balanços de big techs com as eleições de meio de mandato tende a manter a volatilidade elevada em Wall Street nas próximas semanas, um pano de fundo que reforça a tese de Wilson sobre eventos de ajuste antes de uma eventual recuperação.
Para o investidor brasileiro com exposição a ativos americanos, a mensagem prática é dupla: de um lado, a possibilidade de um recuo adicional do S&P 500 no curto prazo exige cautela e gestão de posição em ações de tecnologia e de empresas ligadas ao ciclo de investimento em IA, especialmente diante do risco regulatório mencionado por Wilson em caso de resultado eleitoral mais amplo para os democratas. De outro, o histórico citado pelo próprio estrategista sobre a recuperação do mercado nos meses seguintes às eleições de meio de mandato sugere que movimentos de queda, se confirmados, poderiam ser usados como pontos de entrada por quem tem horizonte de médio prazo.
Vale ainda acompanhar como o ambiente regulatório pós-eleitoral pode afetar não apenas ações de tecnologia, mas também outros ativos sensíveis a decisões de Washington — como já apontou a cobertura da AAR News sobre o impacto potencial das eleições de 2026 nos EUA sobre as regras do setor de criptomoedas. A dinâmica de juros elevados convivendo com crescimento forte, descrita por Wilson como favorável a empresas de qualidade e desfavorável a companhias menores e mais endividadas, também é um filtro relevante para quem seleciona ativos americanos neste momento de transição política e monetária.
Agregado por AAR News · fonte: InfoMoney
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos