
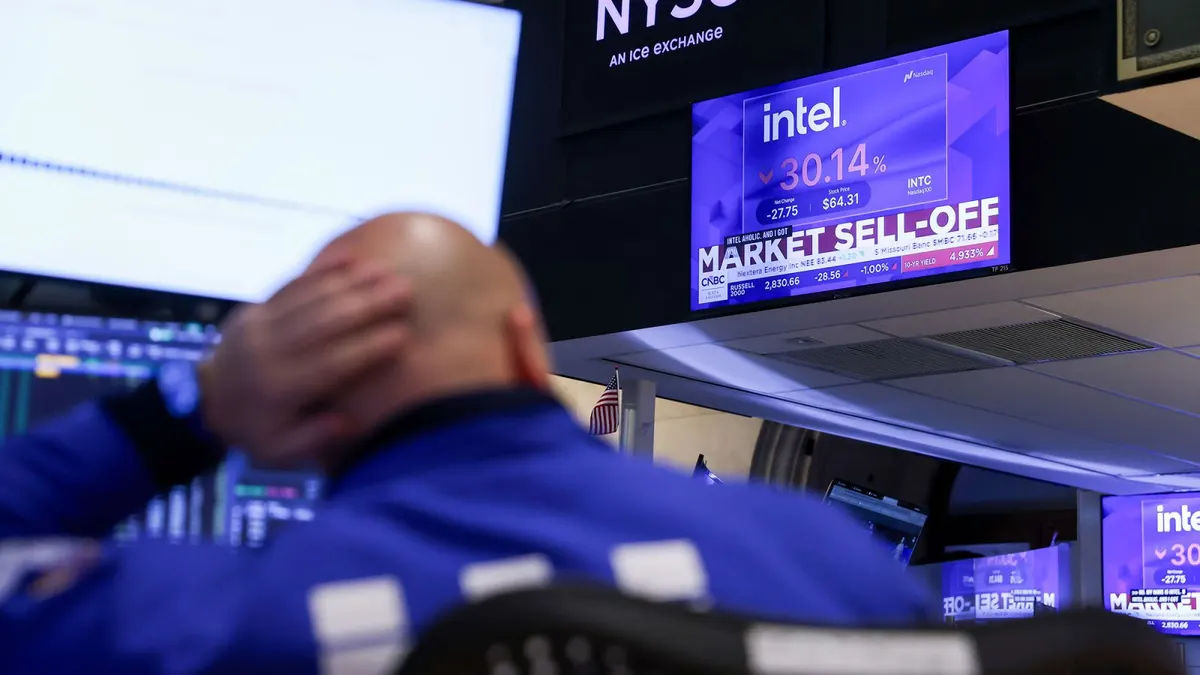
O mercado acionário americano sinalizou desconforto com as megacapitalizadas de tecnologia neste mês, em um movimento que a CNN descreve como o pior desempenho do Nasdaq em mais de um ano. Entre os destaques negativos, a Alphabet teve seu pior pregão da história, a Intel registrou a maior queda diária desde o governo Nixon, e Amazon e Meta também sofreram recuos relevantes na semana. O índice chegou a ficar pouco mais de um ponto percentual distante de uma correção técnica — definida como queda de 10% em relação à máxima histórica.
Segundo a reportagem, o fio condutor por trás dessas quedas é simples: construir a infraestrutura necessária para sustentar a inteligência artificial é extremamente caro, e os lucros das gigantes de tecnologia ainda não justificam esse gasto. As empresas de IA estão desembolsando cada vez mais com data centers do que suas operações conseguem gerar de caixa no mesmo período.
Ainda assim, a CNN observa que, se o mercado estava tentando enviar algum recado, as big techs não pareceram ouvir. Os gastos com IA somam US$ 1,6 trilhão desde 2023 e devem chegar a US$ 1 trilhão por ano ao longo da próxima década, segundo projeções do JPMorgan citadas na reportagem — números que não mudaram com a turbulência da semana.
O verdadeiro termômetro está no mercado de crédito
A explicação, segundo a matéria, está no fato de que o mercado que financia essa expansão — o de títulos de dívida — reagiu com relativa indiferença, enquanto as ações entravam em pânico moderado. Credores continuam dispostos a financiar a dívida das big techs para bancar a tecnologia que vem remodelando a economia global.
Isso significa, segundo a CNN, que as perguntas mais comuns sobre IA — se as big techs vão continuar aumentando os gastos (a resposta é praticamente certa que sim) e se a IA vai gerar lucro em breve (não parece ser o caso) — não são as questões centrais. A pergunta relevante seria por quanto tempo o mercado de títulos vai sustentar esse ritmo de gastos ininterrupto, já que isso determinará se a aposta em IA termina em sucesso ou em fracasso.
Como funciona a conta da IA
A lógica descrita pela reportagem é a seguinte: primeiro vem o gasto pesado em infraestrutura — data centers, servidores, chips, energia, mão de obra e materiais de construção. Só depois, quando o data center entra em operação, as empresas conseguem monetizar esse investimento, em um intervalo que vai de três meses a dois anos, segundo estimativa do Goldman Sachs.
Como o retorno demora a aparecer, as chamadas hyperscalers — big techs como Google, Amazon, Microsoft e Meta — precisam tomar grandes volumes de empréstimo adiantado e pagar aos investidores mais à frente. John Higgins, economista-chefe da Capital Economics, observou que essas quatro empresas respondem sozinhas por mais de um terço de todos os investimentos de capital do S&P 500 nos últimos 12 meses.
Por isso, cerca de um terço dos investimentos de capital das big techs neste ano deve ser financiado via dívida — algo em torno de US$ 250 bilhões em títulos emitidos apenas pelas hyperscalers, segundo o Goldman Sachs. A instituição projeta que essa fatia chegue a um pico de cerca de 35% dos gastos das hyperscalers no próximo ano.
Quanto o mercado ainda está disposto a emprestar
A reportagem destaca que os investidores em renda fixa não têm dinheiro infinito disponível, e há forte concorrência por recursos no momento — sobretudo dos títulos do Tesouro americano, usados para financiar Previdência Social, Medicare e gastos militares simultaneamente. Isso levanta a pergunta sobre até onde vai a disposição dos investidores em emprestar às empresas de IA.
Segundo cálculos do Goldman Sachs citados pela CNN, o volume máximo hipotético de dívida de grau de investimento que o mercado consegue absorver das maiores hyperscalers seria de US$ 510 bilhões — mais do que o dobro do que essas empresas devem tomar emprestado até o fim do ano. Na leitura da reportagem, isso indica que as maiores empresas de IA ainda têm bastante espaço para se endividar; a dúvida não é se vão conseguir captar, mas por quanto tempo mais o mercado vai sustentar esse ritmo.
Amanda Lynam, estrategista-chefe de crédito do Goldman Sachs, afirmou em podcast da empresa que não há preocupação com acesso a capital, mas sim a expectativa de uma conversa mais detalhada sobre onde emitir dívida e a que preço. Segundo ela, fundos de investimento privados, fundos de venture capital e private equity estão prontos para sustentar boa parte da expansão de IA, com trilhões de dólares ainda disponíveis para esse fim — o chamado 'dry powder'.
Hyperscalers x neoclouds: nem todo mundo está no mesmo barco
A CNN ressalta que as hyperscalers não são as únicas protagonistas desse mercado. Empresas conhecidas como neoclouds, altamente endividadas e que alugam capacidade computacional para terceiros, enfrentam uma situação de crédito cada vez mais delicada. Seus títulos de dívida, fora do grau de investimento, pagam rendimentos elevados a investidores dispostos a assumir mais risco em troca de retornos potencialmente expressivos.
É nesse segmento que atua a CoreWeave, cujos rendimentos de títulos saltaram para 15% neste mês em meio ao acúmulo de prejuízos. Elon Musk chegou a dizer que o setor de neoclouds, no qual a CoreWeave está inserida, está prestes a passar por uma grande reorganização, classificando o momento como uma 'morte em nível de guppy' — peixe pequeno, segundo suas palavras.
A reportagem pondera que toda nova tecnologia produz vencedores e perdedores, e que Musk pode estar certo quanto às neoclouds. Já as hyperscalers aparecem, até aqui, como vencedoras: sua receita de nuvem — métrica usada pelo mercado para medir a demanda por IA — cresceu 50% no segundo trimestre, e essas empresas mantêm grandes carteiras de contratos represados, além de capacidade para absorver custos de financiamento mais altos.
Demanda aquecida sustenta os preços
Segundo Higgins, os gargalos de capacidade têm permitido preços elevados, o que ajudou a receita das hyperscalers a crescer 19% nos últimos 12 meses. A chegada da chamada IA agêntica também tem impulsionado a demanda: pedidos feitos por agentes de IA consomem 15 vezes mais tokens do que solicitações iniciadas por humanos, de acordo com dados da OpenRouter citados na reportagem.
'O panorama para esses negócios não parece obviamente sombrio, dado que a IA está sendo gradualmente mais usada na economia', disse Higgins à CNN.
O risco que pode mudar a conta
A preocupação apontada pela reportagem é que o custo de captação de recursos fique mais elevado, o que alteraria a equação econômica que hoje ainda funciona para as empresas de IA. O sentimento negativo predominante no mercado acionário poderia se espalhar para o mercado de títulos, elevando os rendimentos exigidos e, consequentemente, o custo de financiamento das empresas de IA.
Lynam observou que o mercado de dívida funciona melhor quando há um horizonte claro de retorno. Segundo ela, todo investidor em IA acredita que existe luz no fim do túnel — a questão é que ninguém sabe ao certo o tamanho desse túnel. A incerteza sobre quando as empresas efetivamente começarão a lucrar com seus investimentos bilionários em IA pode, segundo a executiva, fazer o mercado de crédito hesitar.
Por ora, Stephanie Aliaga, estrategista global de mercado do JPMorgan, afirmou em nota recente a investidores que o panorama para a tecnologia e para as finanças das grandes empresas segue robusto. Segundo a reportagem, sinais de alerta incluiriam uma desaceleração no uso de IA pelas empresas, queda nos preços cobrados ou redução nos compromissos firmados por clientes — e, até o momento, nenhum desses sinais foi observado.
O que isso significa para o investidor
Para quem acompanha o mercado brasileiro com exposição a ativos globais, o episódio reforça que a volatilidade recente nas ações de tecnologia não encontrou, até aqui, correspondência no mercado de crédito que financia a expansão da IA — um sinal de que os credores ainda avaliam o setor como capaz de honrar compromissos, mesmo com lucros distantes. Segundo cotações da TradingView referentes a 30 de outubro de 2026, às 21h53 (horário de Brasília), o S&P 500 operava em 7.580,07 pontos, com queda de 1,82% no dia, enquanto o Nasdaq marcava 25.437,00 pontos, recuo de 2,86% — números que ilustram a pressão recente sobre as ações de tecnologia, mesmo sem sinais equivalentes de estresse no financiamento via dívida.
O ponto central para o investidor, à luz do que a CNN descreve, não é tentar prever se as big techs vão continuar gastando em IA — isso parece dado — mas monitorar o apetite do mercado de renda fixa por essa dívida crescente. Se os rendimentos exigidos dos títulos das hyperscalers começarem a subir de forma consistente, isso pode indicar que o financiamento da corrida por data centers está ficando mais caro, com potencial de pressionar margens e justificar reprecificações adicionais nas ações do setor.
Vale também diferenciar, dentro da cesta de tecnologia, empresas com balanços robustos — como as próprias hyperscalers, com receita de nuvem em expansão e capacidade de absorver custos mais altos — de companhias mais alavancadas e dependentes de capital de terceiros, como as neoclouds mencionadas na reportagem, caso da CoreWeave, cujos títulos já pagam rendimentos de 15%. Essa distinção tende a ganhar peso em cenários de aperto de crédito.
Por fim, investidores devem acompanhar indicadores citados como sinais de alerta pela própria reportagem: eventual desaceleração no uso corporativo de IA, queda nos preços praticados pelos provedores de nuvem ou redução nos contratos firmados por clientes. Enquanto esses sinais não aparecerem, o cenário descrito permanece de expansão sustentada por dívida — mas com uma dependência relevante da disposição contínua do mercado de crédito em financiar esse ciclo.
Agregado por AAR News · fonte: CNN
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos