
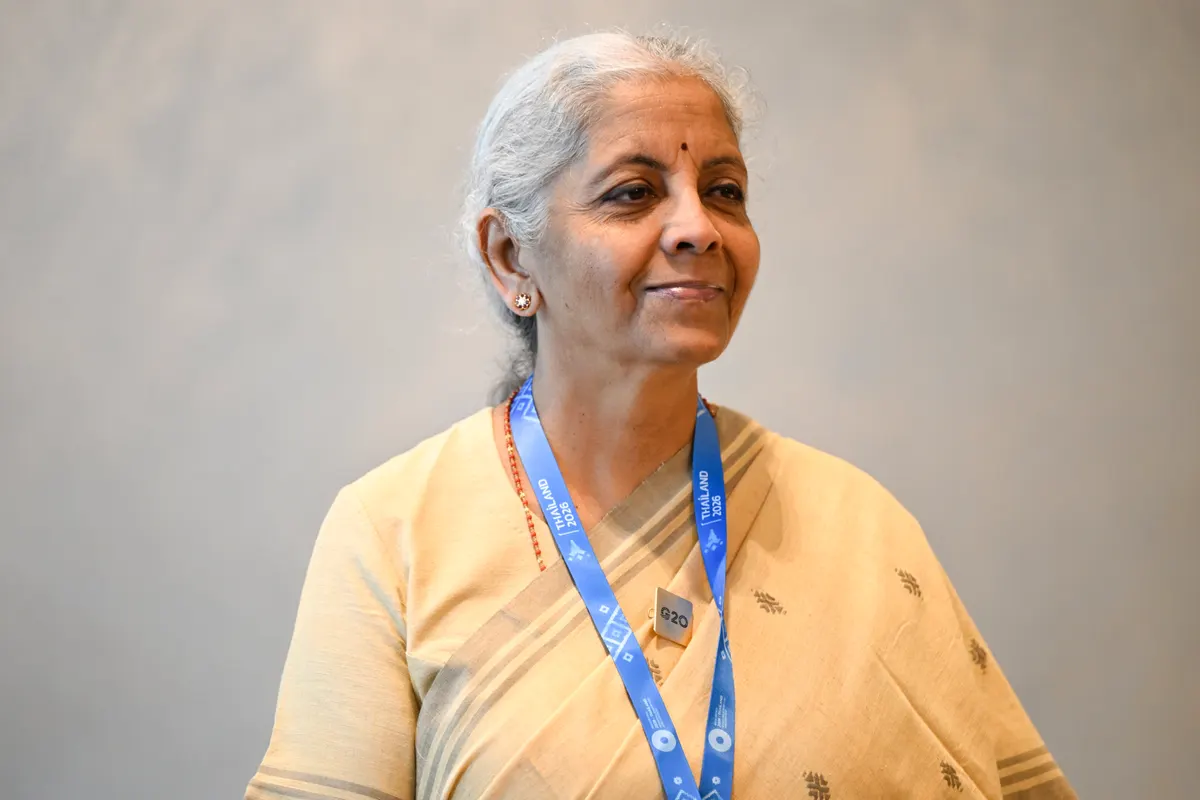
A ministra das Finanças da Índia, Nirmala Sitharaman, afirmou que o excesso de liquidez no mercado acionário indiano tem contribuído para o desempenho fraco das bolsas locais e que esse efeito pode persistir. A declaração foi dada em entrevista exclusiva à CNBC, concedida à margem das reuniões anuais do FMI e do Banco Mundial em Bangcoc.
Segundo Sitharaman, a facilidade de acesso à liquidez e a disponibilidade de capital fazem com que investidores também saiam das posições em ações com a mesma facilidade com que entram. Mesmo assim, ela sustentou que os fundamentos da economia indiana estão em ordem.
Desde janeiro, os principais índices de referência da Índia recuaram cerca de 12%, conforme dados da LSEG citados pela CNBC, apesar de o crescimento econômico do país ter se mostrado resiliente em meio a incertezas comerciais e choques geopolíticos. A Índia tem registrado saídas recordes de investidores estrangeiros de seu mercado acionário, e a ministra classificou a continuidade dessas saídas de capital como um dos maiores riscos para o país em 2027.
Fluxo doméstico resiste, mas estrangeiro sai com prêmio
Apesar da fuga de capital externo, o investidor doméstico segue sustentando o mercado. Segundo dados da associação do setor, Association of Mutual Funds in India, divulgados neste mês, os fundos de ações indianos registraram entradas líquidas em todos os meses desde março de 2021.
A reportagem da CNBC aponta que multinacionais, fundos de private equity e investidores estrangeiros têm conseguido realizar saídas parciais ou totais de seus investimentos com prêmio. Entre 2021 e 2025, as ofertas públicas iniciais (IPOs) na Índia levantaram, em conjunto, US$ 60,4 bilhões, dos quais US$ 37,7 bilhões — equivalentes a 63% do total captado — foram destinados a acionistas já existentes que venderam suas participações ao público, segundo relatório da EY publicado em agosto.
Índia como 'anti-trade' de inteligência artificial
Investidores estrangeiros de portfólio já venderam mais de US$ 33 bilhões em ações indianas diretas neste ano, de acordo com a depositária indiana NSDL. A Índia ganhou a reputação de ser uma espécie de contraponto à onda de investimentos em inteligência artificial, enquanto mercados como Taiwan e Coreia do Sul, que abrigam grandes nomes do setor, atraem forte volume de capital.
Sitharaman afirmou que a migração de capital em direção à IA e aos Estados Unidos — fluxo que, em outras circunstâncias, se distribuiria entre diferentes países conforme o setor — é motivo de preocupação para a Índia.
Conforme relatório do Goldman Sachs de 8 de outubro citado pela CNBC, Taiwan passou a ter a maior ponderação no índice MSCI Asia Pacific ex-Japan, com 29%, seguida pela Coreia do Sul, com 22%. Já a participação da Índia no índice recuou de 19%, patamar de alguns anos atrás, para 10%, segundo o mesmo relatório.
Por outro lado, com sinais de fragilidade na alta global ligada à inteligência artificial, a ministra disse que a Índia não seria afetada caso essa bolha estourasse, justamente por não ter recebido o volume de investimentos em IA observado em outras jurisdições.
Sitharaman, que é a ministra das Finanças com mais tempo contínuo no cargo na história da Índia, afirmou ainda que o país deixou de ser visto como atrasado no campo de tecnologias de ponta, citando investimentos em curso para a implantação de fabricação de semicondutores.
O que isso significa para o investidor
A fala de Sitharaman expõe uma tensão que já é visível nos números: enquanto o investidor doméstico sustenta o fluxo para fundos de ações desde março de 2021, o capital estrangeiro acelera a saída, com mais de US$ 33 bilhões vendidos em ações diretas neste ano, segundo a NSDL. Para quem acompanha a Índia como alocação em carteiras diversificadas, esse descolamento entre fluxo local e externo é um ponto a monitorar de perto.
A recomposição de peso dentro do índice MSCI Asia Pacific ex-Japan — com Taiwan e Coreia do Sul ganhando espaço às custas da Índia, que caiu de 19% para 10% segundo o Goldman Sachs — reforça que a narrativa de inteligência artificial tem redirecionado capital regional para mercados com players de semicondutores e tecnologia avançada, deixando a Índia relativamente de fora desse ciclo.
O argumento da ministra de que a ausência de exposição à onda de IA protegeria a Índia de um eventual estouro de bolha no setor é uma leitura que investidores devem ponderar com cautela: a mesma característica que reduz o risco de contágio também explica, em parte, por que o país tem ficado fora do apetite recente por ativos ligados a tecnologia.
Para investidores brasileiros com exposição a mercados emergentes, o episódio reforça a importância de acompanhar a evolução das saídas de capital estrangeiro na Índia ao longo de 2027, bem como o comportamento dos IPOs locais, dado que mais da metade dos recursos captados entre 2021 e 2025 — US$ 37,7 bilhões dos US$ 60,4 bilhões totais, segundo a EY — serviu para acionistas existentes realizarem lucro, e não para capitalização das empresas.
Agregado por AAR News · fonte: CNBC
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos