
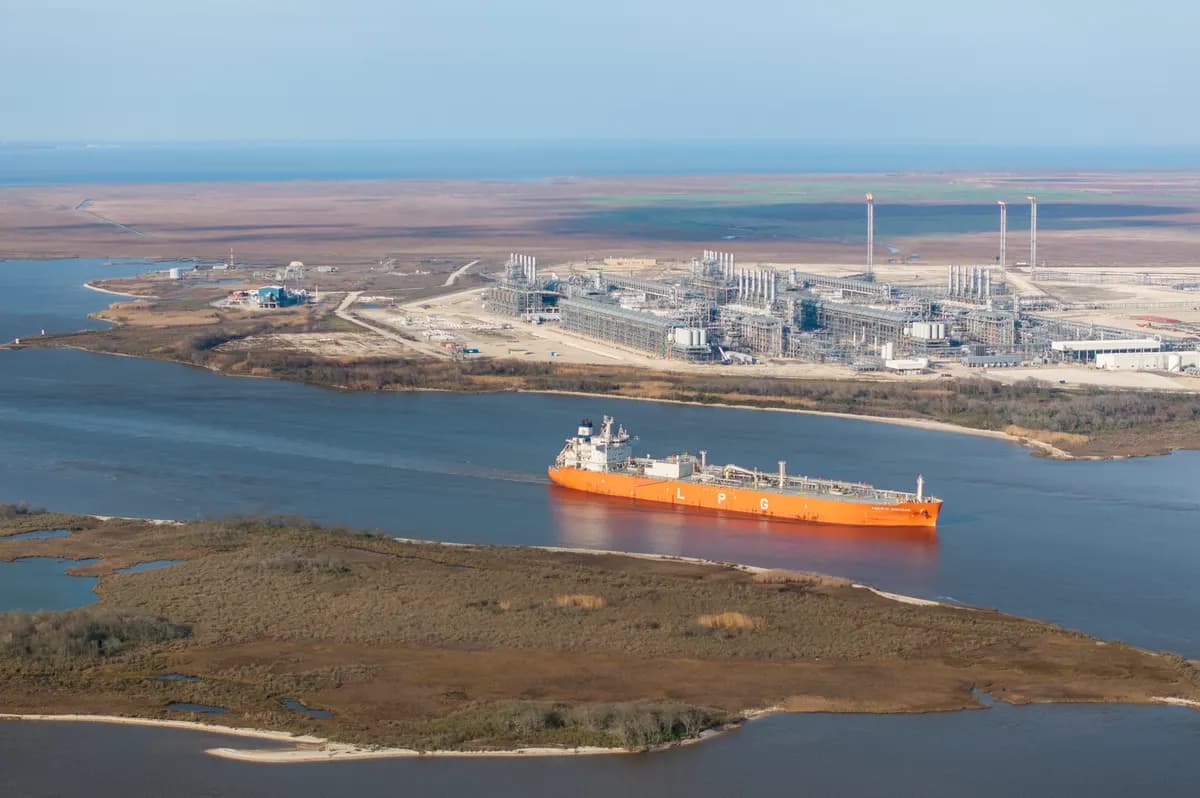
O Catar, que antes da guerra figurava entre os maiores exportadores de gás natural liquefeito do mundo, passou a comprar o produto de seu principal concorrente: os Estados Unidos. A mudança ocorre cerca de oito meses após um ataque que comprometeu a capacidade produtiva catari, segundo a CNBC.
A estatal QatarEnergy assinou nesta quinta-feira um contrato com a exportadora americana Cheniere Energy para a compra de 4 milhões de toneladas métricas de GNL por ano, com vigência até 2054. O preço de compra é indexado à referência Henry Hub dos Estados Unidos, acrescido de uma taxa fixa. As entregas devem começar na década de 2030, de acordo com a reportagem.
O CEO da Cheniere, Jack Fusco, afirmou em comunicado que a empresa espera 'fornecer de forma confiável à QatarEnergy a partir de Sabine Pass e Corpus Christi até a segunda metade deste século'.
O volume negociado representa menos de 1% do comércio global de GNL, que supera 400 milhões de toneladas métricas por ano. Ainda assim, Alex Munton, diretor de gás global e GNL da Rapidan Energy, em Houston, classificou o acordo como um dos maiores já vistos envolvendo uma empresa americana em termos individuais, segundo a CNBC.
O negócio ilustra como o conflito reconfigurou os mercados globais de energia em favor das companhias americanas, consolidando a posição dominante dos exportadores de GNL dos Estados Unidos. As ações da Cheniere e da Venture Global, a outra grande produtora independente americana, subiram 26% e 40%, respectivamente, desde o início do conflito, de acordo com os dados citados pela CNBC.
Catar fora de combate
O Catar ocupava a segunda posição em exportações de GNL, atrás apenas dos Estados Unidos, antes do conflito. Mas os embarques colapsaram nos oito meses seguintes a um bombardeio do Irã contra a principal instalação de produção catari, em Ras Laffan. O ataque danificou gravemente duas linhas de produção, retirando cerca de 17% da capacidade de exportação de GNL do país, segundo a reportagem.
O ministro de Energia do Catar, Saad Sherida Al-Kaabi, afirmou que o reparo dos danos em Ras Laffan deve levar cerca de três anos. Desde o ataque em março, o país do Golfo Pérsico tem declarado força maior — mecanismo que cita eventos inesperados e incontroláveis que impedem o cumprimento de contratos — todos os meses, de acordo com a CNBC.
'Isso nos deu um grande golpe, por assim dizer, em nossa capacidade de produção para os próximos anos', disse Al-Kaabi, em entrevista à margem da Assembleia Geral das Nações Unidas, em setembro. Segundo ele, o Catar está exportando 'muito pouco' GNL atualmente porque 'não conseguimos exportar pelo Estreito de Ormuz'.
'Muito esporadicamente, alguns navios estão cruzando o estreito, mas em quantidade muito pequena, algo que nem seria mensurável em ponto percentual', afirmou o ministro de Energia, segundo a reportagem.
Liberdade de navegação em xeque
Ainda não está claro como estarão as condições de segurança no Estreito de Ormuz quando os reparos em Ras Laffan forem concluídos. Para Munton, o contrato de décadas com a Cheniere indica que o Catar enxerga o risco de que a livre navegação em Ormuz nunca mais se normalize, à medida que o Irã continua atacando petroleiros.
Segundo o analista, é mais difícil contornar o Estreito de Ormuz no caso do GNL, por se tratar fundamentalmente de um produto transportado por via marítima.
'É liquefeito, então pode ser colocado em um navio, e isso exige acesso a rotas marítimas', disse Munton à CNBC. 'Eles precisam acessar o Estreito de Ormuz. Não há outra forma de levar o GNL ao mercado. Eles estão travados.'
Com a produção seriamente danificada e o Estreito de Ormuz bloqueado, a QatarEnergy está expandindo seu negócio de comercialização de GNL por meio do acordo com a Cheniere, segundo Munton.
A estatal catari obteve, no início deste mês, um empréstimo de US$ 3 bilhões junto a bancos chineses, recurso que poderia permitir a aquisição de mais GNL americano para honrar seus compromissos internacionais de entrega, escreveu Manav Gupta, analista do UBS, em nota a clientes na quinta-feira, segundo a CNBC.
Wall Street otimista
A Venture Global, por sua vez, está em negociações avançadas com a QatarEnergy para fornecer 3 milhões de toneladas métricas por ano, segundo fontes não identificadas ouvidas pela Reuters e citadas pela CNBC.
Com o acordo com o Catar, a Cheniere estaria desmentindo a visão mais cética do mercado, que apontava dificuldades da empresa em fechar vendas incrementais capazes de sustentar a expansão de capacidade, afirmou Gupta. O UBS mantém preço-alvo de US$ 340 para a ação da Cheniere, o que implicaria alta de 18% em relação ao fechamento de quinta-feira.
Wall Street mantém postura majoritariamente otimista tanto com a Cheniere quanto com a Venture Global. Cerca de 90% dos analistas que cobrem a Cheniere recomendam compra, com preço-alvo médio de US$ 314, o que representaria valorização de cerca de 9% em relação ao fechamento de quinta-feira.
Já para a Venture Global, cerca de 60% dos analistas recomendam compra, e o restante classifica a ação como manutenção. O preço-alvo médio de US$ 17 equivaleria a uma alta de cerca de 35% em relação ao fechamento de quinta-feira.
'Os Estados Unidos mais uma vez estão sendo chamados pelos compradores para diversificar o fornecimento', disse Munton à CNBC. 'Há tanta coisa em construção nos Estados Unidos que se chega a um ponto em que o país está se tornando desproporcionalmente grande em termos de participação no mercado global de GNL.'
O que isso significa para o investidor
O episódio reforça um padrão que já vinha se desenhando: choques geopolíticos que afetam rotas e instalações de produção em regiões tradicionalmente dominantes tendem a acelerar a migração de contratos de longo prazo para fornecedores vistos como mais estáveis, como os exportadores americanos de GNL. Para quem investe em energia, o contrato entre QatarEnergy e Cheniere — com vigência até 2054 — é um sinal de que esse realinhamento pode não ser passageiro.
A reação do mercado, com a valorização das ações da Cheniere e da Venture Global desde o início do conflito, já precifica parte desse otimismo. Os preços-alvo citados pelos analistas do UBS e demais casas sugerem espaço adicional de valorização, mas também expõem o investidor a um risco concentrado: a tese depende da manutenção da instabilidade em Ormuz e da incapacidade do Catar de retomar plenamente sua capacidade de exportação nos prazos estimados pelo próprio governo catari.
Vale observar que o empréstimo chinês de US$ 3 bilhões obtido pela QatarEnergy indica que o país busca ativamente se reposicionar como comercializadora, e não apenas como produtora, o que pode moderar no médio prazo a dependência catari do fornecimento americano. Investidores expostos ao setor de energia devem acompanhar o ritmo dos reparos em Ras Laffan, a evolução das negociações entre Venture Global e QatarEnergy, e as condições de navegação no Estreito de Ormuz — fatores que, juntos, determinarão se a atual reconfiguração do mercado de GNL se consolida ou é revertida à medida que a capacidade catari for restabelecida.
Agregado por AAR News · fonte: CNBC
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos