
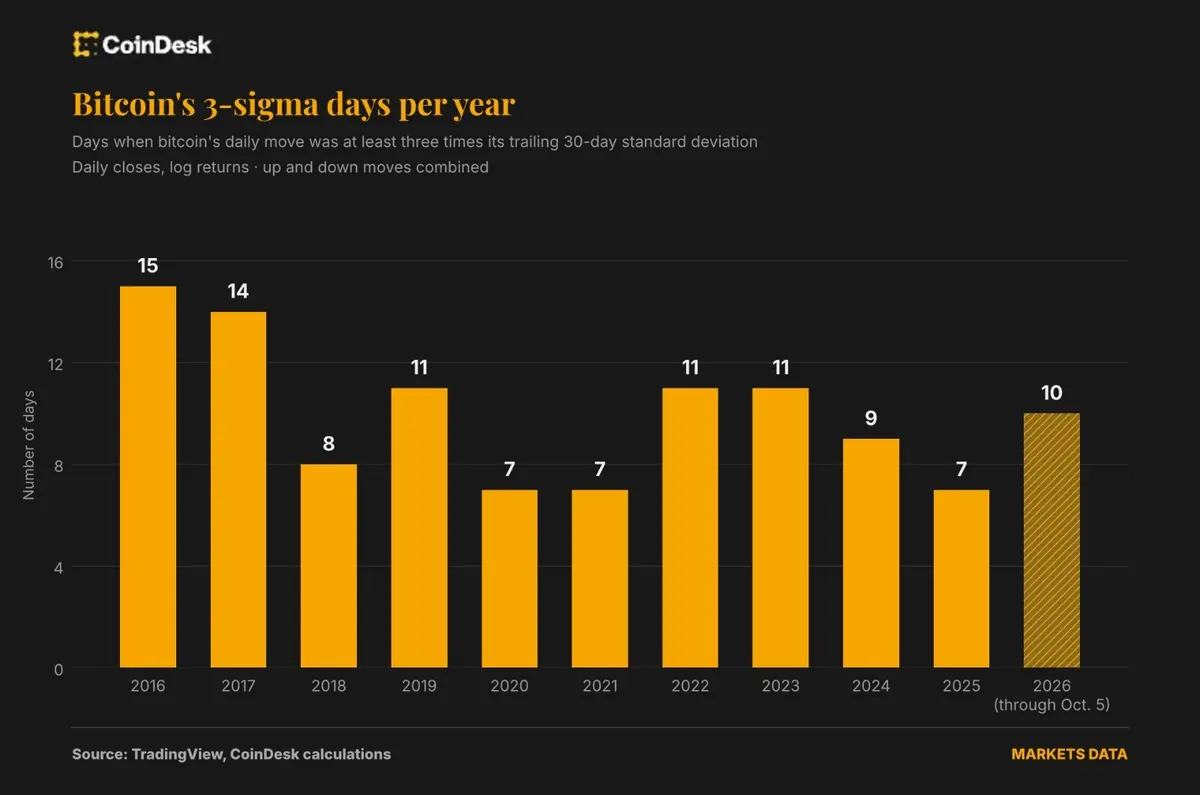
O bitcoin registrou, em 2026, dez sessões de oscilação classificadas como estatisticamente extremas, um número superior às oito observadas em todo o ano de 2018, quando o ativo perdeu 73% de seu valor. O dado chama atenção porque, no mesmo período, a volatilidade anualizada da criptomoeda caiu de 84% para cerca de 46%, segundo análise publicada pela CoinDesk.
A aparente contradição — menos volatilidade no dia a dia, mas mais eventos extremos — é o centro da reportagem. Ela levanta uma questão prática para gestores e investidores institucionais: os modelos de risco mais usados no mercado, que se apoiam fortemente na volatilidade recente, podem estar subestimando o risco de cauda do bitcoin e incentivando alocações de portfólio maiores do que o prudente.
Para chegar a esse resultado, a CoinDesk comparou o movimento diário de preço do bitcoin com sua volatilidade realizada de 30 dias — uma medida de quanto o ativo costuma oscilar, em média, no mês anterior. Qualquer sessão em que o preço se moveu pelo menos três vezes esse desvio padrão, para cima ou para baixo, foi classificada como um "dia de 3-sigma". Em uma distribuição estatística normal, cerca de 95% dos movimentos ficam dentro de 2-sigma e 99,7% dentro de 3-sigma, o que torna esses eventos raros por definição — e por isso usados pelo mercado como sinalizadores de oscilações fora do padrão.
A leitura da reportagem é que o bitcoin amadureceu ao longo dos anos, mas continua sujeito a dias atípicos — e, neste ano, eles ocorreram com mais frequência do que em 2018, mesmo sendo individualmente menores em magnitude. Os movimentos de 3-sigma em 2026 têm amplitude média de cerca de 7%, ante aproximadamente 10% há oito anos.
Nicolas Quatravaux, head de EMEA da Paradigm, rede de liquidez institucional em derivativos de cripto, disse à CoinDesk que o padrão de comportamento do ativo não mudou em essência: "Bitcoin still goes through long quiet stretches followed by sharp repricings, and that hasn't changed", afirmou, acrescentando que o mercado amadureceu, com mais instituições, ETFs e liquidez mais profunda, tornando o dia a dia mais calmo — mas sem eliminar os choques ligados a fatores macroeconômicos, alavancagem e posicionamento.
A comparação com outros ativos reforça o ponto. Desde 2024, o bitcoin tem apresentado volatilidade próxima à da Nvidia, em torno de 47%, mas registrou 26 dias de 3-sigma nesse intervalo, contra oito da Nvidia, 16 do S&P 500 e 12 do ouro — evidência, segundo a CoinDesk, de que o bitcoin concentra choques extremos de forma desproporcional à sua volatilidade geral.
Por que a queda da volatilidade pode enganar os modelos de risco
A persistência de movimentos extremos é um desafio para quem usa modelos baseados em volatilidade para calibrar exposição ao bitcoin. Um dos métodos mais usados é o Value-at-Risk (VaR), que estima a perda potencial de uma carteira em um dia ruim. Como alguns modelos de VaR se apoiam fortemente nas oscilações recentes, um período prolongado de calmaria pode fazer o ativo parecer menos arriscado do que é.
A queda nas métricas de volatilidade de 30, 90 e 180 dias do bitcoin, aponta a reportagem, poderia encorajar investidores a aumentar sua exposição ao ativo. Mas, dependendo de como o modelo é construído, essa aparente redução de risco pode não capturar integralmente a possibilidade de perdas incomumente grandes — o chamado risco de cauda, que se refere a eventos raros, mas severos, fora do padrão normal de negociação.
Luuk Strijers, CEO da corretora de opções cripto Deribit, afirmou à CoinDesk que "standard VaR measures do not properly assess the full tail risk", e que essa é uma das razões pelas quais o setor tem migrado para métricas como o Expected Shortfall, que avaliam não apenas a frequência de perdas, mas sua severidade nos piores dias. Segundo Strijers, se o risco de cauda não for considerado nas metas de portfólio, um bitcoin mais "quieto" tende a encorajar alocações maiores, fazendo com que saltos repentinos tenham impacto proporcionalmente maior na carteira. Ele acrescentou que esses riscos de 3-sigma podem ser protegidos com opções de bitcoin.
Por que os choques repentinos continuam acontecendo
Participantes do mercado atribuem os dias de VaR elevado a uma combinação de choques macroeconômicos imprevisíveis e posicionamento altamente alavancado em opções. Quatravaux, da Paradigm, citou 2026 como exemplo: segundo ele, o ano começou devagar, com capital migrando para ações de tecnologia, enquanto uma sequência de hacks em DeFi empurrou investidores para venda de volatilidade e produtos estruturados em busca de rendimento. Depois vieram eventos como a guerra no Irã, decisões do Fed e declarações de Trump que, somadas a um mercado posicionado "short" em volatilidade, bastaram para gerar dias de movimento atípico a partir de uma única manchete.
Na prática, o risco se acumula quando traders apostam que os preços vão permanecer relativamente estáveis, vendendo opções — uma espécie de seguro contra grandes oscilações — para embolsar o prêmio. Essa estratégia funciona enquanto o mercado está calmo, mas quando uma notícia macroeconômica provoca oscilações bruscas, os vendedores dessas opções ficam do lado errado da aposta, e a corrida para se proteger pode transformar um movimento comum em um choque amplificado.
Alexander S. Blume, cofundador e CEO da Two Prime, gestora registrada na SEC, destacou uma versão especialmente popular dessa estratégia, chamada call overwriting, em que investidores vendem opções de compra sobre bitcoin que já possuem, abrindo mão de parte do potencial de alta em troca de renda constante. Segundo Blume, essa operação está atualmente muito concentrada no mercado, o que amplifica movimentos de alta recentes ao gerar squeezes de posições vendidas.
Um mercado mais resiliente?
Apesar da persistência dos choques, a reportagem destaca sinais de maior capacidade de absorção por parte do mercado. Em 21 de setembro, dia do último salto de 3-sigma do bitcoin, a Paradigm intermediou um recorde de US$ 6,7 bilhões em negociações de opções. Quatravaux afirmou que, dessa vez, nenhuma mesa de operações relatou ter sofrido perdas significativas, atribuindo isso à maior sofisticação dos participantes, à melhoria na gestão de risco e ao aumento da presença de capital institucional no mercado.
Ainda assim, ele não espera que as oscilações bruscas desapareçam: segundo Quatravaux, dez anos de dados mostram que esses dias extremos não desapareceram à medida que o mercado amadureceu, porque os choques macroeconômicos continuam parte do cenário.
O que isso significa para o investidor
Para quem acompanha bitcoin como parte de uma carteira diversificada, o recado da CoinDesk é que a leitura de risco não pode se basear apenas na volatilidade recente. Um ativo que parece mais calmo nas métricas de 30, 90 ou 180 dias — como vem sendo o caso do bitcoin, negociado a US$ 82.783,74 às 08h41 de 10 de outubro, segundo o scanner da TradingView — ainda pode reservar choques de magnitude relevante, como mostram os dez dias de 3-sigma já registrados em 2026.
Vale notar que o contexto recente reforça essa leitura: a AAR já havia mostrado como o bitcoin resistiu a um cenário adverso — rejeição do Clarity Act no Senado e alta de juros do Fed — mantendo-se perto de US$ 75 mil, segundo analistas ouvidos pela CoinDesk, e como a Hyperliquid lançou um contrato perpétuo ligado a um índice de intensidade de oscilações do bitcoin, sinal de que o próprio mercado está criando instrumentos específicos para lidar com esse tipo de risco.
Na comparação com outros ativos de referência — o S&P 500, cotado em 7.811,54 pontos (+0,59% no dia), e o ouro, a US$ 4.193,84 (+1,46% no dia), ambos segundo a TradingView no mesmo horário — fica mais claro por que o bitcoin concentra atenção redobrada: a volatilidade geral comparável a ativos tradicionais convive com uma frequência de choques extremos desproporcional. Para investidores que usam VaR tradicional como régua de alocação, a recomendação implícita dos especialistas ouvidos pela CoinDesk é complementar essa métrica com ferramentas como o Expected Shortfall ou instrumentos de hedge via opções, evitando que a calmaria aparente do ativo se traduza em exposição desproporcional ao risco real.
Agregado por AAR News · fonte: CoinDesk
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos