
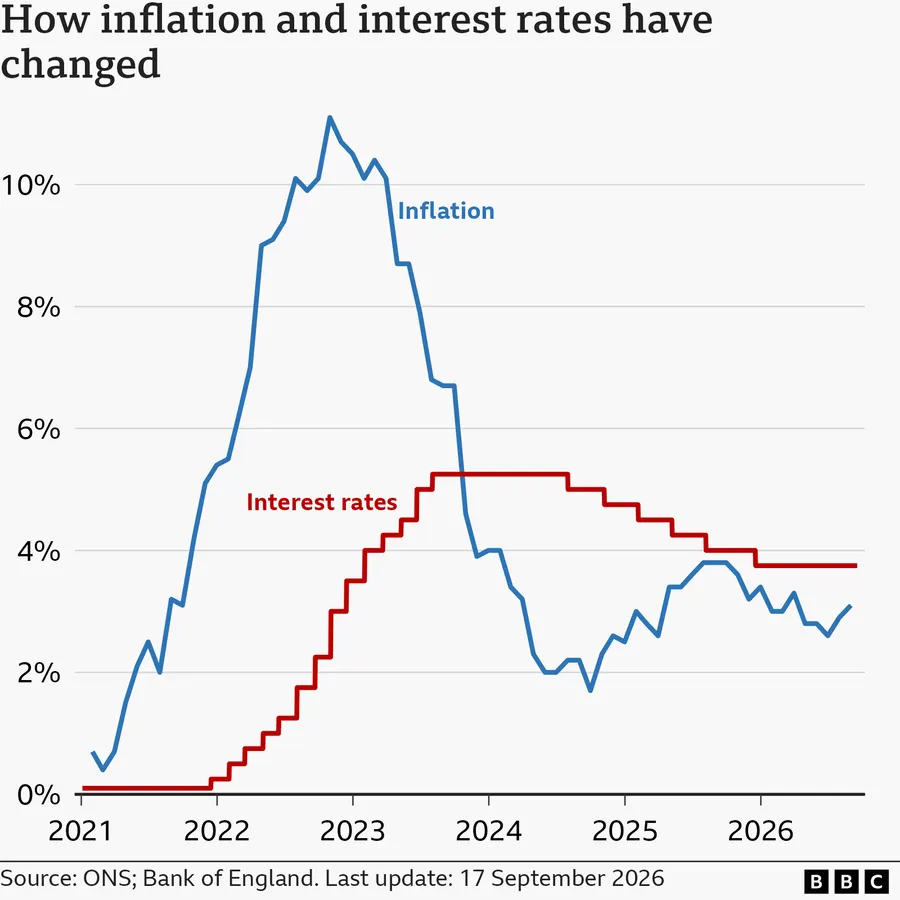
O Bank of England decidiu manter a taxa básica de juros do Reino Unido em 3,75% pela sexta reunião consecutiva, segundo reportagem da BBC. O nível é o mais baixo desde fevereiro de 2023, mas o cenário mudou de figura: antes do conflito entre Estados Unidos e Israel contra o Irã, o mercado projetava cortes ao longo de 2026. Agora, o efeito da guerra sobre os preços de energia elevou a inflação global e tornou os cortes improváveis — a possibilidade que ganha força é justamente a de uma alta.
A taxa definida pelo banco central britânico não é um detalhe técnico isolado: ela influencia diretamente hipotecas, empréstimos e rendimentos de poupança para milhões de pessoas no país, conforme destaca a BBC.
O que são juros e por que mudam
Uma taxa de juros representa o custo de tomar dinheiro emprestado — ou a recompensa por poupá-lo. A taxa básica do Bank of England é o que a instituição cobra de outros bancos e sociedades de crédito imobiliário para emprestar dinheiro, e esse valor acaba repassado aos clientes finais, tanto no custo das hipotecas quanto na remuneração da poupança.
O banco central movimenta essa taxa para cima ou para baixo com o objetivo de manter a inflação britânica — a velocidade de aumento dos preços — próxima da meta de 2%. Quando a inflação supera esse patamar, a resposta típica é subir os juros, no intuito de desestimular o consumo, reduzir a demanda por bens e serviços e conter a alta de preços.
A taxa básica do Bank of England chegou a 5,25% em 2023 e permaneceu nesse nível até agosto de 2024, quando começaram os cortes. Cinco reduções levaram a taxa a 4%, antes de o banco optar por manter o patamar nas reuniões de setembro e novembro de 2025. Houve um novo corte em dezembro de 2025, seguido de manutenções em janeiro, março, abril, junho, julho e setembro de 2026.
No mesmo período, o principal indicador de inflação do Reino Unido, o CPI, caiu de forma expressiva em relação ao pico de 11,1% registrado em outubro de 2022, na esteira da guerra na Ucrânia. Ainda assim, o índice voltou a subir e a expectativa é de novas altas: em agosto de 2026, o CPI acumulado em 12 meses ficou em 3,1%, ante 2,9% no mês anterior.
O Escritório Nacional de Estatística (ONS), responsável por medir a inflação britânica, atribuiu essa aceleração ao encarecimento da energia, que também pressionou os preços de gasolina e diesel. Segundo a BBC, a guerra entre Estados Unidos e Irã elevou os custos de energia e combustíveis em escala global, acentuando a alta de preços de forma mais ampla.
O que se espera para os juros no Reino Unido
No início do ano, a expectativa do mercado era de dois cortes de juros ao longo de 2026, com o primeiro previsto para março ou abril. O agravamento do conflito e a disparada da inflação, porém, mudaram completamente esse cenário. Os preços do petróleo subiram fortemente com a interrupção de fornecimento na região, recuaram quando diferentes cessar-fogo foram firmados, e voltaram a subir quando Estados Unidos e Irã retomaram ataques no Estreito de Ormuz, em julho.
As contas de energia domésticas no Reino Unido também aumentaram após o reajuste do teto de preços entrar em vigor em 1º de julho, e os preços globais do petróleo voltaram a subir recentemente. Diante dessa incerteza, boa parte dos analistas passou a apostar em alta de juros ainda neste ano, e não em corte.
O presidente do Bank of England, Andrew Bailey, resumiu o dilema após a última reunião do Comitê de Política Monetária: "quanto mais tempo essa volatilidade [nos custos globais de energia] persistir, maior será o impacto sobre a inflação, e mais provável será a necessidade de elevar a taxa básica para garantir que a inflação volte à nossa meta de 2%", afirmou, segundo a BBC.
Como as mudanças afetam hipotecas, empréstimos e poupança
Segundo a pesquisa English Housing Survey, do governo britânico, citada pela BBC, pouco menos de um terço dos domicílios do país tem hipoteca. Cerca de 500 mil proprietários possuem contratos do tipo "tracker", atrelados diretamente à taxa do Bank of England — qualquer corte reduz de imediato as parcelas mensais desses empréstimos.
Outros 500 mil proprietários estão em taxas variáveis padrão (SVR), cujo repasse de cortes depende de decisão do próprio credor. A grande maioria dos clientes de hipoteca, porém — cerca de 87% —, está em contratos de taxa fixa. Nesses casos, o pagamento mensal não muda de imediato com a alteração da taxa básica, mas os novos contratos firmados no futuro são diretamente afetados.
Em 17 de setembro, segundo o serviço de informação financeira Moneyfacts, a taxa média de hipoteca residencial fixa por dois anos estava no maior nível desde 22 de maio, em 5,83%, enquanto a média para contratos de cinco anos atingiu o maior patamar desde 6 de novembro de 2023, em 5,87%. A taxa média dos contratos tracker de dois anos estava em 4,54%.
A Moneyfacts também estima que cerca de 800 mil hipotecas com taxa fixa de 3% ou menos devem vencer, em média, a cada ano até o fim de 2027. Os clientes que saírem desses contratos tendem a enfrentar aumento expressivo no custo do crédito, de acordo com a BBC.
A taxa básica do Bank of England também determina quanto os poupadores recebem por seu dinheiro aplicado. Uma taxa em queda tende a reduzir o retorno oferecido por bancos e sociedades de crédito imobiliário — e o movimento inverso vale para uma taxa em alta.
Ainda de acordo com a Moneyfacts, em 17 de setembro a taxa média de uma conta poupança de acesso livre com saldo de £10.000 era de 2,54%, e a média de uma conta ISA de acesso livre em dinheiro era de 2,76%. Para quem estava disposto a deixar o dinheiro aplicado por um ano, a taxa média chegava a 4,39%. Mudanças nesses patamares afetam especialmente quem depende dos juros da poupança para complementar a renda.
Juros em outros países
Nos últimos anos, o Reino Unido manteve uma das taxas de juros mais altas entre os países do G7, o grupo das sete maiores economias avançadas do mundo. O Banco Central Europeu (BCE) começou a cortar sua taxa principal para a zona do euro em junho de 2024, partindo de uma máxima histórica de 4% até chegar a 2% em junho de 2025.
Em junho de 2026, porém, o BCE elevou os juros para 2,25% em reação à guerra com o Irã, e voltou a subi-los para 2,5% em setembro. Nos Estados Unidos, o Federal Reserve elevou os juros pela primeira vez em três anos em sua reunião de setembro — a terceira decisão sob o novo presidente do banco, Kevin Warsh.
A taxa americana subiu para a faixa de 3,75% a 4%, ante 3,5% a 3,75% anteriormente, depois de três cortes desde setembro de 2025. A BBC lembra que o presidente dos Estados Unidos, Donald Trump, havia criticado repetidamente o ex-presidente do Fed, Jerome Powell, por não cortar os juros no país.
O que isso significa para o investidor
O cenário descrito pela BBC inverte a narrativa que dominava o início do ano: em vez de um ciclo de cortes sincronizado entre Reino Unido, zona do euro e Estados Unidos, o que se desenha agora é uma pressão inflacionária global puxada por energia, com bancos centrais reagindo com cautela ou até com alta de juros. Para quem investe com exposição a ativos britânicos, europeus ou dolarizados, isso significa reprecificar a curva de juros para prazos mais longos, já que tanto o BCE quanto o Fed também elevaram suas taxas recentemente.
No mercado de crédito e imóveis britânico, a manutenção da taxa em 3,75% e a alta nas médias de hipoteca fixa — 5,83% para dois anos e 5,87% para cinco anos, segundo a Moneyfacts — indicam um custo de financiamento mais caro para quem depende de novos contratos ou precisa renovar hipotecas que vencem nos próximos anos. Isso tende a pesar sobre o consumo das famílias endividadas e, por consequência, sobre setores ligados ao mercado imobiliário e ao varejo no Reino Unido.
Para quem tem posições em poupança ou renda fixa britânica, o ambiente de juros mais altos e possivelmente em alta favorece, no curto prazo, produtos atrelados à taxa básica — mas a incerteza sobre o rumo do conflito no Oriente Médio e seus efeitos sobre o preço da energia é o fator que deve ser acompanhado de perto, já que foi justamente essa variável, segundo a BBC, que mudou as apostas do mercado de corte para eventual alta de juros.
O ponto central para investidores é monitorar os próximos dados de inflação do Reino Unido, a evolução dos preços do petróleo após os ataques no Estreito de Ormuz e as sinalizações do Bank of England, do BCE e do Fed nas próximas reuniões. Qualquer nova escalada no conflito tende a reforçar o viés de alta de juros nas três principais economias citadas, com implicações diretas sobre custo de capital, câmbio e apetite por risco em carteiras internacionais.
Agregado por AAR News · fonte: BBC
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos