
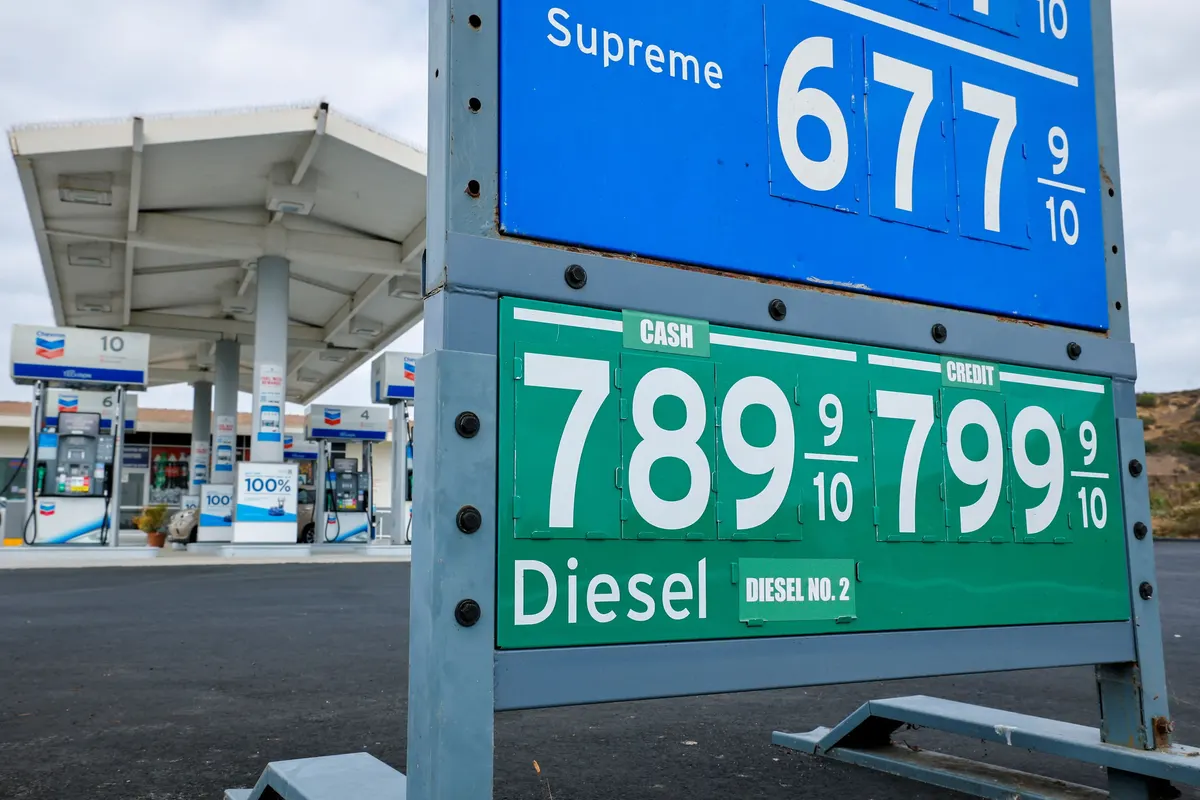
O preço do diesel nos Estados Unidos atingiu um recorde histórico de US$ 6,31 por galão nesta quarta-feira, segundo reportagem da CNBC. O movimento marca mais um degrau em uma escalada que começou com a eclosão do conflito com o Irã neste ano e que, ao contrário da gasolina comum, tem batido sucessivos patamares inéditos.
Economistas e especialistas em cadeia de suprimentos ouvidos pela CNBC afirmam que o impacto, hoje concentrado em transportadoras rodoviárias e ferroviárias, deve se espalhar para praticamente todos os preços da economia americana. David Russell, chefe global de estratégia de mercado da TradeStation Group, descreveu o diesel como o insumo tangível mais universal da economia, o que explica por que sua alta tende a contaminar setores distantes do transporte propriamente dito.
O choque começa no caminhão e no trem
As transportadoras de carga são as primeiras a sentir o aperto. Segundo a CNBC, o diretor comercial da ferrovia Norfolk Southern mencionou, em conferência da Morgan Stanley nesta terça-feira, que na Califórnia o preço do diesel já havia chegado a US$ 8.
Jeff Lenard, vice-presidente de mídia e comunicação estratégica da National Association of Convenience Stores, disse à reportagem que o que está empurrando os preços da gasolina para cima neste momento não é apenas a cotação do petróleo, mas o custo do diesel usado para transportar o combustível até os postos. Segundo ele, essa logística é hoje o fator determinante do aumento constante observado nas bombas.
'Os custos de transporte mais altos estão adicionando vários centavos ao custo de venda do combustível — assim como as taxas de cartão, que são proporcionais ao preço e sobem junto com ele', afirmou Lenard à CNBC. Segundo ele, os varejistas enfrentam a decisão de absorver esses aumentos ou repassá-los ao consumidor. 'No momento, eles estão absorvendo a maior parte dos custos, o que costuma acontecer quando os preços de atacado sobem de forma abrupta. Hoje, as margens brutas de varejo já se contraíram cerca de 15 centavos por galão, praticamente o equivalente à margem líquida típica do setor', disse.
A reportagem também observa que os produtos vendidos dentro das lojas de conveniência — salgadinhos, refrigerantes, doces — dependem de caminhões movidos a diesel para chegar até lá, de modo que o encarecimento do combustível se propaga também para as prateleiras. A Costco, segundo a CNBC, decidiu recentemente limitar a quantidade de combustível que cada associado pode comprar.
Carmit Glik, CEO da Ship4wd, empresa digital de despacho de cargas subsidiária da israelense ZIM, disse à CNBC que o diesel é o preço que ninguém acompanha até que ele já esteja embutido em tudo o mais. Segundo ela, o custo se propaga por fretes, equipamentos agrícolas, entrega de alimentos e aquecimento residencial — qualquer atividade que dependa de um caminhão em algum ponto do trajeto.
Glik afirmou ainda que o consumidor final sente o efeito por último, mas não menos intensamente. 'Aparece nos preços de supermercado, nas taxas de entrega e em qualquer produto sazonal que dependa de transporte rápido, geralmente algumas semanas depois do pico, quando as sobretaxas terminam de percorrer a cadeia de suprimentos', disse à CNBC. Segundo ela, isso é diferente da gasolina, cujo impacto os motoristas sentem imediatamente no posto.
Os caminhoneiros são os mais atingidos de forma imediata, especialmente porque muitos operadores independentes não conseguem se ajustar rapidamente a custos mais altos. 'Os players menores podem ser empurrados para fora do mercado, retirando capacidade de transporte e elevando ainda mais os custos de frete. Não é um processo linear', disse Russell à reportagem.
O consumidor sente no posto — e depois em tudo o resto
Segundo Russell, viajantes que planejam viagens neste inverno também podem pagar mais, já que as passagens aéreas de temporada tendem a ficar mais caras porque o combustível de aviação é semelhante ao diesel. Ele afirmou à CNBC que a alta do diesel deve se espalhar pela economia, encarecendo desde bens comuns entregues por caminhão até serviços como reforma residencial, citando que o último relatório de índice de preços ao produtor (PPI) já mostrava pressão em uma ampla gama de itens, de embalagens a placas de circuito. 'A lista de bens e serviços afetados só vai crescer enquanto o diesel permanecer alto', disse Russell.
Aquecimento residencial pode encarecer neste inverno
O óleo de aquecimento residencial, amplamente usado no Nordeste dos Estados Unidos, acompanha de perto o preço do diesel porque é produzido a partir dos mesmos insumos. Mark Wolfe, diretor executivo da National Energy Assistance Directors Association, disse à CNBC que os clientes de óleo de aquecimento podem pagar até 31% a mais neste inverno caso os preços atuais se mantenham.
Segundo Wolfe, esse não é o quadro completo. 'As famílias vão ser atingidas de três formas: pelo óleo de aquecimento, pelos preços altos da gasolina e pela entrega de tudo, que depende do diesel — famílias comuns realmente vão sofrer', afirmou à reportagem. A organização de Wolfe tem pressionado o Congresso americano por mais recursos para programas federais de assistência ao aquecimento, mas, segundo ele, isso parece improvável enquanto a Câmara estiver em recesso até novembro.
'A menos que os estados intervenham, haverá dificuldades significativas para famílias de baixa renda e até de classe média. Ficou caro o suficiente para que as famílias não consigam pagar pelo combustível sem sacrifícios importantes', disse Wolfe à CNBC. Um fator que poderia amenizar o quadro é o fenômeno Super El Niño desta temporada, que levou o National Weather Service a prever temperaturas bem acima da média no Nordeste do país.
Steve Blough, estrategista-chefe de cadeia de suprimentos da Infios, provedora de software para o setor, acredita que o preço ainda pode subir mais. 'Muitos fatores estão afetando o preço. A redução da capacidade de refino nos estados do Golfo, combinada com a guerra na Ucrânia, que interrompeu boa parte da produção russa, e o ataque ao oleoduto saudita, formam uma tempestade perfeita', disse à CNBC.
Segundo Blough, qualquer novo choque não previsto — um furacão tardio ou outro evento geopolítico — poderia empurrar os preços ainda mais para cima, embora muitos especialistas evitem fazer previsões firmes diante da volatilidade do mercado e da geopolítica. A reportagem cita ainda que a Arábia Saudita tomou medidas para colocar mais petróleo no mercado, o que levou os preços do petróleo bruto a recuarem na quinta-feira.
Por que o diesel está tão caro — e por que será difícil baixar
Jack Buffington, professor associado de gestão de cadeia de suprimentos da Universidade de Denver, disse à CNBC que, embora os preços do petróleo tenham se mantido relativamente contidos, a explosão dos preços do diesel não decorre do aumento do petróleo bruto, mas de uma falta de capacidade global de refino.
'A distribuição de petróleo tem sido um problema com as paralisações no Golfo Pérsico e no Mar Vermelho, mas isso é menos significativo do que as perdas de capacidade de refino na Rússia e no Oriente Médio, especialmente na Rússia', afirmou Buffington, observando que praticamente 100% da capacidade de refino disponível no mundo está sendo utilizada. 'Isso não significa que 100% da capacidade mundial esteja em uso, mas sim 100% do que não está danificado. Talvez 20% da capacidade mundial esteja fora de operação, e esse é o gargalo', explicou à CNBC.
Segundo Buffington, mesmo que todos os conflitos ao redor do mundo cessassem hoje, os preços não começariam a cair de forma significativa. 'Alguns acreditam, erroneamente, que assim que os combates cinéticos pararem os preços do diesel vão cair, mas não é o caso, por causa da capacidade líquida de refino', disse, acrescentando que pode levar um ano ou mais para os preços voltarem ao patamar de US$ 4.
Vencedores e perdedores na cadeia de suprimentos
Os maiores prejudicados no momento são as transportadoras de carga fechada, especialmente pequenas empresas e operadores autônomos. 'As grandes transportadoras conseguem se proteger um pouco melhor com programas de sobretaxa de combustível', disse Blough à CNBC. Embarcadores sem esse tipo de proteção contratual — fabricantes, varejistas e distribuidores — também acabam pagando mais quando as transportadoras elevam tarifas ou sobretaxas.
Mas nem as grandes empresas de transporte estão imunes. Brad Delco, CFO da gigante de transporte J.B. Hunt, disse que a companhia observou 'algumas das oscilações mais radicais e anormais' de preços de combustível já vistas, com o diesel em nível recorde, gerando um obstáculo de pelo menos US$ 10 milhões. A empresa alertou para lucros menores à frente por causa da pressão do diesel, segundo a CNBC.
Blough afirmou que os agricultores serão fortemente atingidos pelo uso intenso de diesel no transporte de fertilizantes e colheitas e na operação de tratores e colheitadeiras. 'Esses custos são difíceis de repassar', disse. Segundo a reportagem, esse quadro já se tornou um obstáculo relevante para republicanos em estados agrícolas nas eleições de meio de mandato.
Construção civil, transporte público e distribuição de alimentos também estão entre os setores mais expostos à alta de preços. A construção é especialmente vulnerável porque as máquinas que movimentam insumos pesados, como cimento e brita, funcionam a diesel. 'Elas também podem ficar espremidas porque precisam concluir obras a preços já contratados', disse Russell.
Segundo Blough, as empresas de transporte vão fazer o que puderem para se adaptar — reavaliando rotas, transportadoras, modais, estoques e prioridades de entrega, porque, com o diesel tão caro, 'cada quilômetro importa'. 'Simplesmente absorver o custo mais alto', disse ele, não é uma estratégia de negócio vencedora.
Carmit Glik afirmou à CNBC que haverá alguns vencedores nessa alta do diesel. Um deles são as refinarias com margens de destilados fortes, que se beneficiam de um crack spread mais amplo — a diferença entre os preços do petróleo bruto e os preços de atacado dos produtos derivados de petróleo.
O que isso significa para o investidor
Para quem acompanha o mercado americano à distância, o episódio do diesel funciona como um termômetro de custos que tende a aparecer, com defasagem, em índices de inflação ao consumidor e ao produtor nos EUA — os mesmos indicadores observados de perto por investidores em ativos brasileiros por seu efeito sobre a política do Federal Reserve e, por consequência, sobre o fluxo de capital para mercados emergentes como o Brasil. Um cenário de pressão inflacionária persistente nos EUA, mesmo que localizada em transporte e energia, tende a reduzir o espaço para cortes de juros americanos, o que historicamente encarece o custo de capital para ativos de risco fora dos Estados Unidos.
No plano setorial, os relatos de que transportadoras, varejistas e produtores agrícolas americanos estão absorvendo parte do choque — em vez de repassá-lo integralmente — sugerem compressão de margem em cadeias logísticas e de consumo, um padrão que investidores em ações de transporte, varejo e bens de consumo, inclusive multinacionais com operação nos EUA, devem monitorar nos próximos balanços trimestrais. O caso citado pela CNBC de uma transportadora que já projeta impacto de dezenas de milhões de dólares em resultado ilustra que o efeito não se limita a pequenos operadores.
Do lado das commodities, a menção a refinarias com margens de destilados mais amplas como possíveis beneficiárias do cenário reforça a lógica de que choques de oferta em refino — e não necessariamente no preço do petróleo bruto — podem gerar dispersão de resultados dentro do próprio setor de energia, favorecendo empresas com maior exposição a refino e prejudicando as mais dependentes de transporte rodoviário intensivo em diesel.
Vale acompanhar, nas próximas semanas, se a capacidade de refino global mencionada pelas fontes da CNBC volta a operar normalmente, se o clima ameno projetado para o inverno no Nordeste dos EUA reduz a pressão sobre o óleo de aquecimento, e como o Congresso americano trata os pedidos de mais recursos para assistência energética — fatores que, combinados, vão determinar se o choque do diesel se dissipa rapidamente ou se consolida como uma fonte persistente de inflação de custos na maior economia do mundo.
Agregado por AAR News · fonte: CNBC
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos