
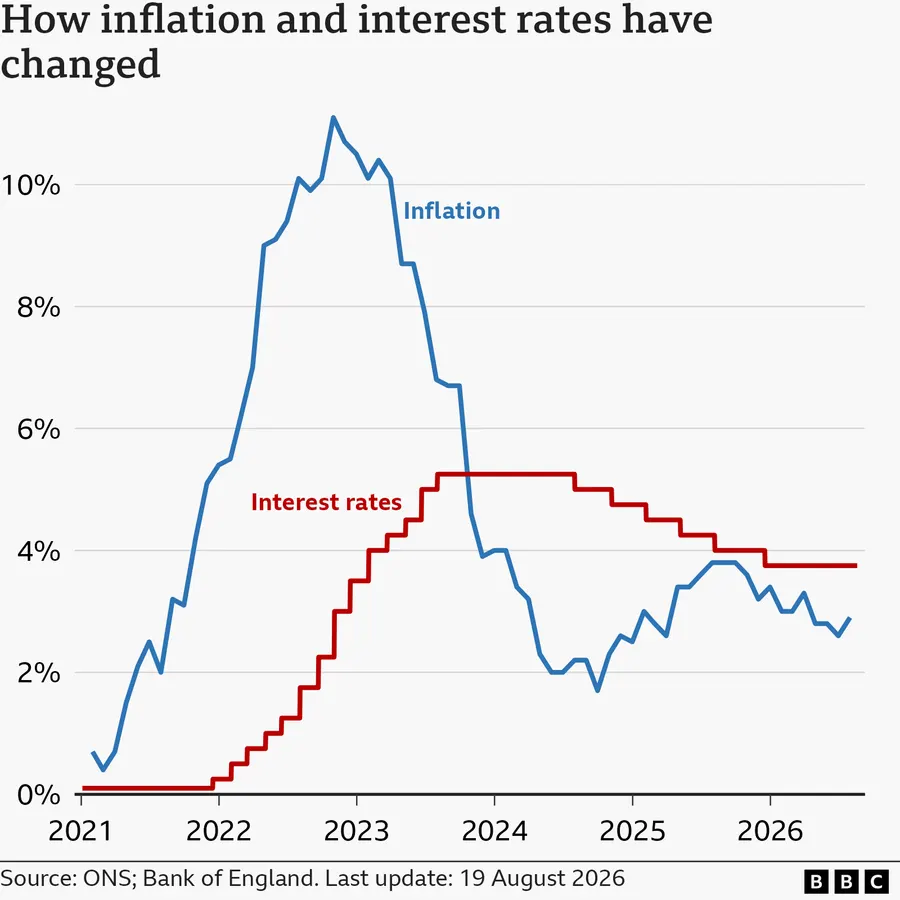
O Banco da Inglaterra deve manter a taxa básica de juros do Reino Unido em 3,75% nesta quinta-feira, sexta reunião consecutiva sem alteração. O patamar representa o nível mais baixo desde fevereiro de 2023, mas a expectativa de novos cortes em 2026 foi abandonada após o conflito entre Estados Unidos, Israel e Irã elevar os preços de energia globalmente e pressionar a inflação.
A decisão afeta diretamente milhões de britânicos com hipotecas, empréstimos e aplicações financeiras. Antes da escalada militar no Oriente Médio, analistas projetavam duas reduções de juros ainda em 2026, com a primeira prevista para março ou abril. O cenário mudou completamente com a alta dos combustíveis e o retorno da pressão inflacionária.
Como funcionam as taxas de juros no Reino Unido
A taxa básica do Banco da Inglaterra determina quanto a instituição cobra de outros bancos e sociedades de crédito imobiliário para emprestar dinheiro. Esse custo influencia diretamente as taxas que essas instituições aplicam em hipotecas para clientes e os rendimentos oferecidos em contas de poupança.
O banco central ajusta a taxa para manter a inflação britânica próxima ou na meta de 2% ao ano. Quando a inflação supera esse objetivo, a autoridade monetária normalmente eleva os juros para desestimular o consumo, reduzir a demanda por bens e serviços e conter o avanço dos preços.
A taxa básica subiu para 5,25% em 2023 e permaneceu nesse nível até agosto de 2024, quando o Banco da Inglaterra iniciou um ciclo de cortes. Cinco reduções consecutivas levaram os juros para 4%, antes de a instituição manter a taxa estável nas reuniões de setembro e novembro de 2025.
Em dezembro de 2025, houve novo corte, seguido por manutenção em janeiro, março, abril, junho e julho de 2026. A trajetória de queda foi interrompida pelo choque externo provocado pelo conflito no Oriente Médio.
Inflação volta a subir após queda acentuada
O principal indicador de inflação do Reino Unido, o CPI, caiu significativamente desde o pico de 11,1% registrado em outubro de 2022, resultado direto da guerra na Ucrânia. No entanto, o índice voltou a acelerar e deve continuar subindo nos próximos meses.
Em agosto de 2026, a inflação anual atingiu 3,1%, ante 2,9% no mês anterior. O Escritório Nacional de Estatísticas, responsável pelo acompanhamento dos preços no Reino Unido, atribuiu a alta aos custos crescentes de energia, que elevaram também os preços de gasolina e diesel.
O conflito entre Estados Unidos, Israel e Irã pressionou os custos de energia e combustíveis em todo o mundo, acelerando o ritmo geral de aumento de preços. A situação geopolítica transformou completamente as projeções para a política monetária britânica.
Expectativas para os juros britânicos
No início de 2026, o Banco da Inglaterra era esperado para cortar juros duas vezes ao longo do ano, com a primeira redução projetada para março ou abril. O aumento dos preços de combustíveis e da inflação após o início do conflito derrubou todas essas previsões.
Os preços do petróleo subiram acentuadamente no início devido à interrupção de fornecimentos na região, mas recuaram quando diversos cessar-fogos foram acordados. As cotações voltaram a subir em julho, quando Estados Unidos e Irã retomaram ataques no Estreito de Ormuz.
Andrew Bailey, presidente do Banco da Inglaterra, reconheceu a mudança no cenário. Segundo ele, a inflação caiu mais rápido do que o esperado, mas o conflito no Oriente Médio continua gerando preços de energia elevados e voláteis. Isso deve fazer a inflação subir novamente ainda este ano, embora a instituição trabalhe para garantir que qualquer aumento seja temporário e que o índice retorne à meta de 2%.
As contas de energia das famílias britânicas subiram após o último aumento no teto de preços, que entrou em vigor em 1º de julho. Os preços globais do petróleo voltaram a avançar recentemente, aumentando a incerteza sobre a trajetória futura dos juros.
Diante desse quadro, muitos analistas acreditam que a taxa pode permanecer em 3,75% por tempo indeterminado, ou até subir antes do fim do ano. A possibilidade de novos cortes foi praticamente descartada no curto prazo.
Impacto nas hipotecas, empréstimos e poupança
Pouco menos de um terço das famílias britânicas possui hipoteca, segundo a pesquisa oficial de habitação do governo. Cerca de 500.000 proprietários têm contratos que acompanham diretamente a taxa do Banco da Inglaterra, o que significa que qualquer corte resulta em redução imediata nas parcelas mensais.
Outros 500.000 proprietários com taxas variáveis padrão dependem da decisão de seus credores de repassar ou não eventuais cortes na taxa básica. Mas a grande maioria dos clientes de hipoteca — aproximadamente 87% — possui contratos com taxas fixas, cujos pagamentos mensais não são afetados imediatamente por mudanças na taxa básica, embora seus contratos futuros sejam influenciados.
Em 16 de setembro, a taxa média de hipoteca residencial fixa de dois anos estava no nível mais alto desde 11 de maio, em 5,77%. A taxa média de cinco anos atingiu 5,83%, o maior patamar desde 8 de novembro de 2023, conforme dados do serviço de informações financeiras Moneyfacts. A taxa média de contratos de dois anos que acompanham o mercado estava em 4,54%.
Cerca de 800.000 hipotecas com taxa fixa de 3% ou menos devem vencer a cada ano, em média, até o fim de 2027. Os custos de financiamento para clientes que saem desses contratos devem subir acentuadamente quando renovarem em condições atuais de mercado.
A taxa básica do Banco da Inglaterra também determina quanto os poupadores ganham com seu dinheiro. Uma queda na taxa básica tende a reduzir os retornos oferecidos por bancos e sociedades de crédito, enquanto uma alta tende a aumentá-los.
Em 16 de setembro, a taxa média para contas de poupança de acesso imediato com saldo de 10.000 libras era de 2,54%, segundo a Moneyfacts. A taxa média para contas ISA de acesso imediato estava em 2,75%. Para clientes dispostos a manter o dinheiro aplicado por um ano, a taxa média era de 4,38%.
Cortes nas taxas de juros afetam especialmente aqueles que dependem dos rendimentos de suas aplicações para complementar a renda. A manutenção dos juros em patamar relativamente elevado beneficia esse grupo, enquanto prejudica tomadores de crédito.
Movimento dos juros em outras economias avançadas
Nos últimos anos, o Reino Unido manteve uma das taxas de juros mais altas entre os países do G7, grupo que reúne as sete maiores economias avançadas do mundo. O cenário global de política monetária, porém, também passou por mudanças significativas em resposta ao conflito no Oriente Médio.
O Banco Central Europeu iniciou em junho de 2024 um ciclo de cortes na principal taxa de juros da zona do euro, partindo de uma máxima histórica de 4% e chegando a 2% em junho de 2025. No entanto, em junho de 2026, a instituição elevou os juros para 2,25% em reação ao conflito com o Irã, seguido por nova alta para 2,5% em setembro.
O Federal Reserve, banco central dos Estados Unidos, cortou juros três vezes desde setembro de 2025, levando a taxa para a faixa atual de 3,5% a 3,75%, o menor nível desde 2022. Na reunião de julho, o Fed votou pela manutenção da taxa nesse patamar, a segunda decisão sob o comando do novo presidente Kevin Warsh.
A divergência nas trajetórias de política monetária entre as principais economias reflete diferentes graus de exposição ao choque de energia e distintas condições domésticas de inflação e crescimento. O Reino Unido enfrenta pressões inflacionárias persistentes que limitam a margem de manobra do banco central.
O que isso significa para o investidor
A manutenção dos juros britânicos em 3,75% sinaliza que o Banco da Inglaterra abandonou temporariamente o ciclo de afrouxamento monetário iniciado em 2024. Para investidores com exposição ao Reino Unido, isso representa um ambiente de taxas mais altas por mais tempo do que o previsto no início do ano, com possibilidade de novas elevações caso a inflação continue acelerando.
O mercado de renda fixa britânico deve permanecer volátil enquanto persistir a incerteza sobre a duração e intensidade do conflito no Oriente Médio. Títulos públicos de curto prazo tendem a refletir rapidamente mudanças nas expectativas de juros, enquanto os de longo prazo incorporam prêmios de risco geopolítico. Investidores devem acompanhar os dados mensais de inflação e os preços do petróleo Brent, referência para o mercado europeu.
Para quem investe em ações britânicas, o cenário é misto. Empresas exportadoras podem se beneficiar de eventual enfraquecimento da libra esterlina caso os juros subam menos que em outras economias, mas setores sensíveis ao consumo doméstico enfrentam pressão de custos de financiamento elevados e poder de compra reduzido das famílias. O setor financeiro, especialmente bancos, tende a se beneficiar de margens de intermediação mais amplas em ambiente de juros altos.
A divergência entre as políticas monetárias do Banco da Inglaterra, do Banco Central Europeu e do Federal Reserve cria oportunidades de arbitragem cambial e de carry trade, mas também aumenta a volatilidade nos pares de moedas. Investidores devem monitorar não apenas as decisões de juros, mas também a retórica dos bancos centrais sobre a duração do ciclo atual e as condições que justificariam mudanças de rumo.
Agregado por AAR News · fonte: BBC
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos