
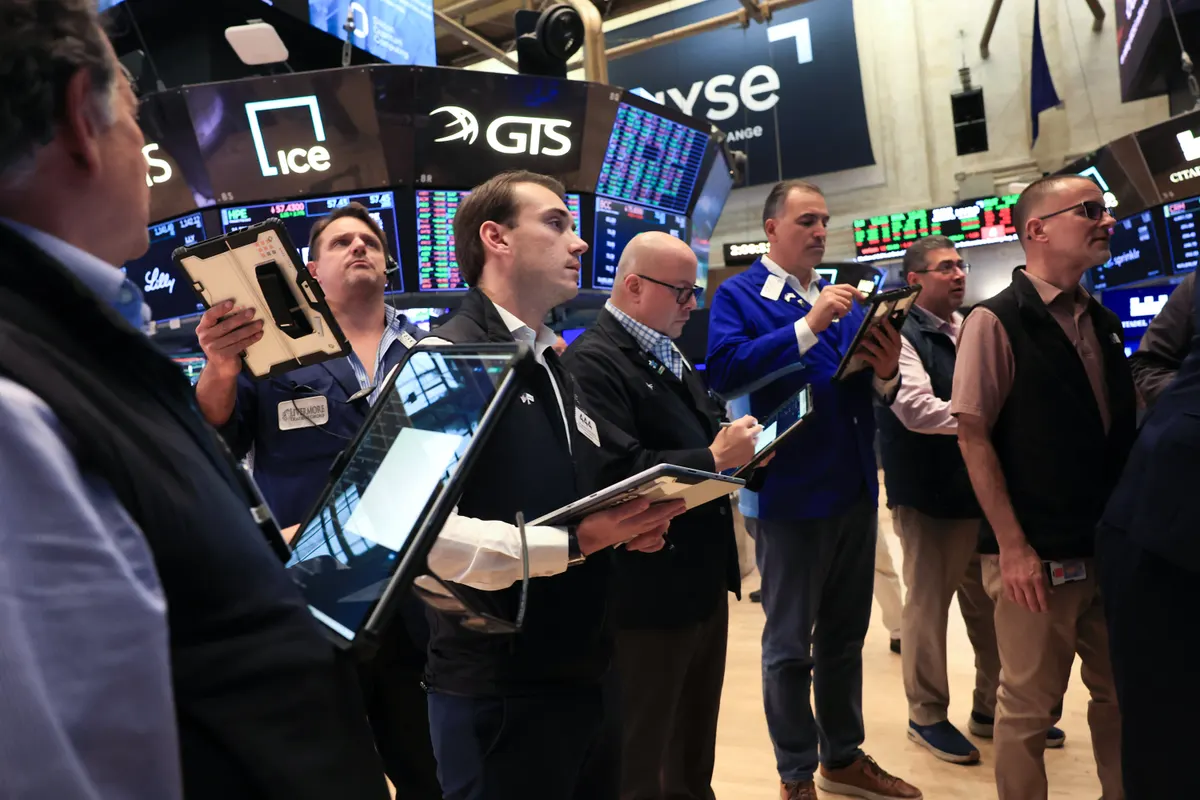
As bolsas americanas fecharam em alta nesta quinta-feira, embaladas pela queda dos rendimentos dos Treasuries e dos preços do petróleo, além do desempenho positivo de ações de tecnologia de peso. O movimento marcou uma tentativa de recuperação depois da sessão de perdas provocada pela primeira alta de juros do Federal Reserve em três anos, segundo reportagem da CNBC.
O Dow Jones avançou 224 pontos, ou 0,4%. O S&P 500 subiu 0,9% e o Nasdaq Composite ganhou 1,5%, de acordo com os dados citados pela emissora.
Tecnologia e industriais puxam o mercado
A tecnologia foi o principal motor da alta mais ampla do mercado. Entre as chamadas 'Magnificent Seven', Nvidia e Amazon subiram 2% cada, enquanto a Microsoft avançou 1%. Outras ações ligadas ao tema de inteligência artificial também se destacaram: Applied Materials subiu 2%, Qualcomm 4% e Intel 3%, conforme a CNBC.
Fora do setor de tecnologia, as industriais também deram impulso ao mercado, com a Caterpillar avançando mais de 2%, segundo o material da fonte.
Yields recuam e petróleo cede
Os rendimentos dos títulos do Tesouro americano recuaram na sessão. O yield da Treasury de 10 anos caiu para abaixo de 5%, com queda de mais de 5 pontos-base, para 4,949%. A taxa havia voltado a superar esse patamar-chave na quarta-feira, logo após a decisão de juros do Fed, segundo a CNBC.
Os preços do petróleo também recuaram, dando suporte adicional às ações. O petróleo americano (WTI) operou 1% mais baixo, próximo de US$ 100 por barril, enquanto o Brent caiu 2%, para cerca de US$ 102 por barril. A queda ocorreu à medida que diminuíram as preocupações com disrupção de oferta, depois que a Arábia Saudita teria decidido disponibilizar mais cargas de petróleo para refinarias asiáticas por meio de transferências navio a navio próximas ao porto de Sohar, em Omã, de acordo com a reportagem.
Na quarta-feira, o Dow havia perdido mais de 630 pontos, ou 1,2%, com S&P 500 e Nasdaq também fechando em queda. O recuo veio depois de o Fed elevar a taxa básica de juros em um quarto de ponto percentual, levando a faixa-alvo para entre 3,75% e 4%. Os formuladores de política monetária sinalizaram que outra alta pode ocorrer ainda este ano, com o presidente do Fed, Kevin Warsh, afirmando que a inflação segue alta demais, segundo o material.
Mark Haefele, diretor de investimentos da UBS Global Wealth Management, disse em nota citada pela CNBC nesta quinta-feira que sua equipe permanece posicionada para novos ganhos das ações, mas se prepara para volatilidade de curto prazo. Segundo ele, se o aperto monetário permanecer moderado, os spreads de crédito ficarem estáveis e os lucros continuarem a crescer, o rali deve ter espaço para se espalhar por setores e regiões. Haefele recomendou exposição diversificada em ações, evitando concentração excessiva em áreas particularmente sensíveis a juros ou dependentes de um único fator de retorno.
Abertura em alta
Os três principais índices já haviam aberto em terreno positivo na manhã de quinta-feira. Logo após o toque de abertura, o Dow Jones subia 410 pontos, ou 0,8%, o S&P 500 avançava 1,2% e o Nasdaq Composite saltava 1,5%, segundo a CNBC.
Pedidos de seguro-desemprego caem mais que o previsto; dados de moradia vêm fracos
Dados econômicos divulgados na quinta-feira mostraram que os pedidos iniciais de seguro-desemprego caíram mais do que o esperado na semana passada, enquanto os indicadores do setor imobiliário vieram fracos em agosto, segundo a reportagem.
Os pedidos iniciais totalizaram 196 mil, com ajuste sazonal, na semana encerrada em 12 de setembro, uma queda de 10 mil ante o período anterior e abaixo da previsão de 207 mil do consenso da Dow Jones, de acordo com o Departamento do Trabalho citado pela CNBC. Os pedidos continuados, que têm defasagem de uma semana, somaram 1,73 milhão, redução de 39 mil na comparação semanal.
As licenças para construção em agosto totalizaram 1,394 milhão, queda de 2,7% ante julho e ligeiramente abaixo da estimativa de 1,4 milhão. Os início de construções (housing starts) somaram 1,275 milhão, recuo mensal de 2,6% e também abaixo da previsão de 1,3 milhão, segundo o material.
Ações de tecnologia lideram alta no pré-mercado
Enquanto o mercado mais amplo avançava no pré-mercado de quinta-feira, papéis de tecnologia ajudavam a puxar o movimento. A fabricante de chips Marvell Technology subia 4,5%. A Lam Research avançava 4%, mesmo percentual da fabricante de vidros Corning. Já as empresas de armazenamento Seagate Technology e Western Digital subiam 3,5% cada, de acordo com a CNBC.
Ao mesmo tempo, ações de software e cibersegurança — que vinham sob pressão por preocupações sobre a disrupção causada pela inteligência artificial em seus setores — operavam em queda antes da abertura, segundo a reportagem.
Generac dispara, Lennar decepciona e Fluence Energy despenca
Entre os movimentos individuais destacados pela CNBC no pré-mercado, a fabricante de geradores Generac disparou 33% após fechar acordo com a Amazon para fornecer geradores de energia de backup para os data centers da varejista. As entregas iniciais devem somar US$ 2,4 bilhões entre 2027 e 2028. A Generac também concedeu à Amazon o direito de comprar até US$ 340 milhões em ações da companhia. As ações da Amazon subiram 1,3%.
A construtora Lennar reportou resultados do terceiro trimestre abaixo do esperado, o que derrubou suas ações em 1,2%. O lucro por ação da empresa foi de US$ 1,19, abaixo da estimativa de US$ 1,28 por ação de analistas consultados pela FactSet, e quase metade do valor registrado no mesmo período do ano anterior. A receita somou US$ 8,05 bilhões, ante consenso de US$ 8,23 bilhões.
Já a Fluence Energy viu suas ações tombarem 22% depois que a fabricante de armazenamento de baterias cortou sua projeção para o ano cheio. A companhia agora espera receita de US$ 2,4 bilhões em 2026, ante orientação anterior de US$ 2,9 bilhões a US$ 3,1 bilhões. A empresa também passou a projetar prejuízo de US$ 200 milhões antes de juros, impostos, depreciação e amortização, superior à faixa anterior, que ia de prejuízo de US$ 30 milhões a EBITDA positivo de US$ 10 milhões, segundo a CNBC.
Citigroup rebaixa Boston Scientific
O Citigroup rebaixou a fabricante de dispositivos médicos Boston Scientific nesta quinta-feira, de compra para neutro, ao mesmo tempo em que reduziu o preço-alvo de US$ 57 para US$ 50 por ação. A instituição citou aumento da concorrência e crescimento mais lento do que o esperado nos mercados principais da empresa como motivos para reduzir estimativas para a companhia oito vezes neste ano, segundo o material.
Uma violação de cibersegurança registrada em agosto ainda deixa efeitos residuais, forçando a empresa a correr para atender pedidos de clientes o mais rápido possível, de acordo com a reportagem. Os analistas do Citigroup afirmam acreditar que a administração pode superar esses desafios, mas dizem não ter clareza sobre o caminho de recuperação, preferindo ficar à margem da ação. As ações da Boston Scientific acumulam queda de 53% no ano, segundo a CNBC.
Banco da Inglaterra mantém juros, mas sinaliza alta
O Banco da Inglaterra manteve os juros inalterados nesta quinta-feira, apesar da inflação subir bem acima da meta de 2%, mas advertiu que uma alta está se tornando cada vez mais provável, segundo a CNBC. O Comitê de Política Monetária votou por 6 a 3 pela manutenção da Bank Rate em 3,75%. Os três dissidentes votaram por um aumento de 25 pontos-base, para 4%.
A decisão marca uma divergência em relação a outros bancos centrais relevantes. O Federal Reserve anunciou alta de um quarto de ponto na quarta-feira, a primeira desde 2023. Na semana anterior, o Banco Central Europeu anunciou sua segunda alta de juros no ano, depois de já ter elevado as taxas em junho pela primeira vez em três anos. O Banco do Japão, por sua vez, era esperado para elevar sua taxa básica ao final de sua reunião de dois dias na sexta-feira, de acordo com o material.
O governador do Banco da Inglaterra, Andrew Bailey, disse em comunicado nesta quinta-feira que, até o momento, os custos globais mais altos de energia tiveram efeito limitado sobre a formação de preços e salários no Reino Unido. Segundo ele, quanto mais essa volatilidade persistir, maior será o impacto sobre a inflação, e mais provável se torna a necessidade de elevar a Bank Rate para garantir que a inflação volte à meta de 2%.
Custos de captação do governo britânico sobem antes da decisão
Os rendimentos dos títulos do governo britânico, os gilts, subiram ao longo de toda a curva na manhã de quinta-feira, enquanto o mercado aguardava a decisão de juros do Banco da Inglaterra, segundo a CNBC.
O que isso significa para o investidor
O recuo simultâneo de yields e petróleo, somado ao apetite renovado por tecnologia, indica que o mercado tentou precificar rapidamente o choque do aumento de juros do Fed como um evento pontual, e não como início de um ciclo de aperto agressivo. A cobertura anterior do AAR já registrava que o Treasury de 10 anos havia voltado a 5% logo após a decisão do banco central americano, e a queda para 4,949% nesta quinta-feira sugere que o mercado buscou um ponto de equilíbrio entre a fala dura de Kevin Warsh sobre inflação e a expectativa de que o ciclo de alta siga gradual.
Para o investidor brasileiro exposto a ativos americanos, a recomendação de Mark Haefele, da UBS, de diversificação e cautela com setores dependentes de um único fator de retorno é um sinal relevante: o rali de tecnologia observado nesta sessão, com Nvidia, Amazon e Microsoft entre os destaques, ainda concentra boa parte do apetite por risco. Segundo o scanner TradingView, o S&P 500 marcava 7.626,41 pontos (alta de 0,99% no dia) e o Nasdaq, 26.378,89 pontos (alta de 1,54%) por volta das 11h31 (BRT) desta quinta-feira, movimento consistente com a recuperação relatada pela CNBC ao longo do pregão.
A divergência entre bancos centrais também merece atenção: enquanto Fed, BCE e Banco do Japão avançam com apertos monetários, o Banco da Inglaterra optou por manter a taxa em 3,75%, ainda que com um comitê dividido e sinalização explícita de que uma alta pode vir em breve. Essa assincronia entre política monetária nos Estados Unidos, na zona do euro, no Japão e no Reino Unido tende a manter os mercados de câmbio e renda fixa global mais voláteis nas próximas semanas, o que reforça a cautela recomendada por gestores como Haefele para posições concentradas em ativos sensíveis a juros.
Do lado corporativo, os movimentos de Generac, Lennar, Fluence Energy e Boston Scientific mostram que a seleção de ativos individual segue determinante mesmo em dias de recuperação ampla do mercado. Contratos de fornecimento ligados a data centers, como o da Generac com a Amazon, e revisões de guidance, como as de Fluence Energy, continuam sendo catalisadores de curto prazo que merecem monitoramento por parte de quem acompanha os setores de energia, construção civil e dispositivos médicos nos Estados Unidos.
Agregado por AAR News · fonte: CNBC
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos