
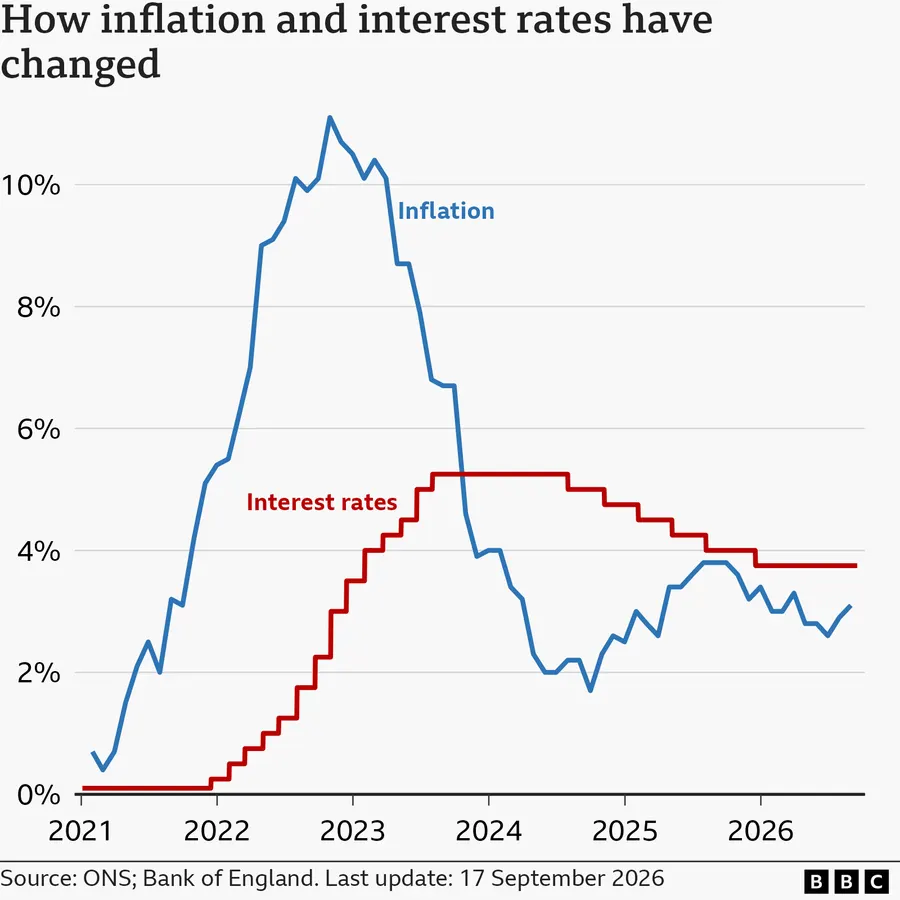
O Bank of England decidiu manter a taxa básica de juros do Reino Unido em 3,75% pela sexta reunião consecutiva, patamar mais baixo desde fevereiro de 2023. A decisão, segundo a BBC, ocorre num momento em que a expectativa de cortes adicionais para 2026 foi praticamente descartada por analistas.
Antes do conflito entre Estados Unidos, Israel e Irã, o mercado projetava novas reduções de juros ao longo de 2026. O choque econômico provocado pela guerra, no entanto, pressionou a inflação em diversas economias, tornando os cortes improváveis e abrindo espaço, inclusive, para uma possível alta do juro britânico. A taxa da autoridade monetária afeta diretamente hipotecas, cartões de crédito e rendimentos de poupança de milhões de pessoas no país.
Como funciona a taxa básica e por que ela muda
A taxa de juros representa o custo de tomar dinheiro emprestado ou a remuneração paga a quem poupa. A taxa básica do Bank of England é aquela cobrada de outros bancos e sociedades de crédito imobiliário para emprestar recursos, o que influencia o que essas instituições cobram de seus próprios clientes em hipotecas, além do juro pago sobre depósitos.
O banco central movimenta essa taxa para manter a inflação britânica próxima da meta de 2%. Quando os preços sobem além desse patamar, a instituição tende a elevar os juros, com o objetivo de reduzir o consumo, conter a demanda por bens e serviços e limitar novos aumentos de preços.
A taxa básica havia subido a 5,25% em 2023 e permaneceu nesse nível até agosto de 2024, quando o Bank of England iniciou uma sequência de cortes. Cinco reduções levaram a taxa a 4%, antes de o comitê optar por manter o patamar nas reuniões de setembro e novembro de 2025. Houve um novo corte em dezembro de 2025, seguido de manutenções em janeiro, março, abril, junho, julho e setembro de 2026.
Enquanto isso, o principal indicador de inflação do país, o CPI, recuou de forma expressiva desde o pico de 11,1% registrado em outubro de 2022, em meio à guerra na Ucrânia. Mais recentemente, porém, o indicador voltou a subir e deve continuar em trajetória de alta: ficou em 3,1% no acumulado de doze meses até agosto de 2026, ante 2,9% no mês anterior.
O Escritório Nacional de Estatística (ONS), responsável por acompanhar a inflação britânica, atribuiu essa aceleração ao aumento dos custos de energia, que também elevou os preços de gasolina e diesel. Segundo a BBC, a guerra entre Estados Unidos e Irã encareceu energia e combustíveis em escala global, contribuindo para o ritmo mais forte de alta de preços de forma generalizada.
O que se espera para os juros britânicos
No início do ano, o mercado projetava dois cortes de juros ao longo de 2026, com a primeira redução esperada para março ou abril. O aumento dos preços de combustíveis e da inflação após o início do conflito alterou completamente esse cenário.
Os preços do petróleo subiram fortemente logo após as primeiras disrupções no fornecimento na região, recuando em seguida com a assinatura de acordos de cessar-fogo. Uma nova alta ocorreu quando Estados Unidos e Irã retomaram ataques no Estreito de Ormuz, em julho. As contas de energia das famílias britânicas subiram após o reajuste do teto de preços entrar em vigor em 1º de julho, e os preços globais do petróleo voltaram a subir recentemente.
Diante desse quadro de incerteza, muitos analistas passaram a considerar uma alta de juros ainda neste ano. O presidente do Bank of England, Andrew Bailey, afirmou após a última reunião do comitê de política monetária que, quanto mais persistir a volatilidade nos custos globais de energia, maior será o impacto sobre a inflação — e mais provável se torna a necessidade de elevar a taxa básica para garantir o retorno da inflação à meta de 2%.
Efeito sobre hipotecas, empréstimos e poupança
Segundo a pesquisa English Housing Survey, do governo britânico, pouco menos de um terço dos domicílios do país possui hipoteca. Cerca de 500 mil mutuários têm contratos atrelados diretamente à taxa do Bank of England, de modo que qualquer corte reduz imediatamente as parcelas mensais. Outros 500 mil estão em contratos de taxa variável padrão (SVR), cujo repasse depende de decisão do próprio credor.
A grande maioria dos clientes, cerca de 87%, está em contratos de taxa fixa. Nesses casos, as parcelas mensais não são afetadas de imediato por mudanças na taxa básica, mas os próximos contratos, sim. Em 17 de setembro, a taxa média de hipotecas fixas de dois anos estava em 5,83%, o maior nível desde 22 de maio, enquanto a média para contratos de cinco anos alcançava 5,87%, patamar mais alto desde 6 de novembro de 2023, segundo dados do serviço financeiro Moneyfacts. A taxa média de contratos com juro atrelado (tracker) de dois anos estava em 4,54%.
Cerca de 800 mil hipotecas de taxa fixa com juros de 3% ou menos devem vencer todos os anos, em média, até o fim de 2027. Os clientes que renovarem esses contratos tendem a enfrentar custo de crédito significativamente mais alto.
A taxa básica também influencia diretamente o rendimento dos poupadores: uma taxa mais baixa costuma reduzir os retornos oferecidos por bancos e sociedades de crédito imobiliário, e o inverso também é válido. Em 17 de setembro, a taxa média de uma conta poupança de acesso livre com saldo de £10 mil era de 2,54%, segundo a Moneyfacts, enquanto a média para uma conta ISA de acesso livre estava em 2,76%. Para quem aceita deixar o dinheiro aplicado por um ano, a taxa média era de 4,39%. Mudanças nesses patamares afetam sobretudo quem depende do rendimento da poupança para complementar a renda.
O cenário em outras economias
Nos últimos anos, o Reino Unido manteve uma das taxas de juros mais altas entre os países do G7, grupo que reúne as sete maiores economias avançadas do mundo. O Banco Central Europeu (BCE) começou a cortar sua taxa principal para a zona do euro em junho de 2024, partindo de uma máxima histórica de 4% e chegando a 2% em junho de 2025.
Em junho de 2026, no entanto, o BCE elevou a taxa a 2,25% em reação à guerra envolvendo o Irã, e voltou a subi-la, para 2,5%, em setembro. Nos Estados Unidos, o Federal Reserve elevou os juros pela primeira vez em três anos em sua reunião de setembro — a terceira decisão sob o novo presidente do banco, Kevin Warsh. A taxa americana passou de uma faixa entre 3,5% e 3,75% para 3,75% a 4%, após três cortes consecutivos desde setembro de 2025. O presidente dos Estados Unidos, Donald Trump, havia criticado repetidamente o ex-presidente do Fed, Jerome Powell, por não reduzir os juros.
O que isso significa para o investidor
O quadro descrito pela BBC reforça um cenário em que o choque de energia derivado do conflito no Oriente Médio passou a comandar a política monetária das principais economias, não apenas no Reino Unido. Para investidores expostos a ativos britânicos, a manutenção do juro em 3,75% pela sexta vez seguida, combinada com a sinalização de Bailey sobre possível alta, sugere que o custo de capital em libras deve permanecer elevado por mais tempo do que se previa no início do ano, com reflexo direto sobre setores sensíveis a crédito, como o imobiliário.
O movimento simultâneo de BCE e Fed — ambos revertendo ou interrompendo trajetórias de corte em resposta ao mesmo choque de energia — indica que o fenômeno não é isolado à economia britânica, mas sistêmico entre as principais moedas de reserva. Isso é relevante para quem monta carteiras internacionais: a correlação entre juros do Reino Unido, da zona do euro e dos Estados Unidos tende a se manter mais próxima enquanto durar a volatilidade nos preços de petróleo mencionada pelo banco central britânico.
No mercado de crédito doméstico britânico, a expiração anual de cerca de 800 mil hipotecas com taxas de até 3% até o fim de 2027 é um ponto concreto a acompanhar: trata-se de um volume relevante de famílias que devem migrar para taxas bem mais altas, como as médias de 5,83% e 5,87% registradas pela Moneyfacts, o que pode pressionar consumo e, por extensão, ativos ligados ao varejo e ao setor imobiliário no Reino Unido.
Para quem acompanha renda fixa em libras, os patamares de poupança citados — 2,54% em contas de acesso livre e 4,39% em aplicações de um ano, segundo a Moneyfacts — servem como referência de piso em um ambiente que ainda pode se tornar mais restritivo. O próximo gatilho a observar é a trajetória da inflação ao consumidor britânica, que já saltou de 2,9% para 3,1% no período mais recente citado pela BBC: uma continuidade dessa alta tende a antecipar a decisão de aperto que o próprio Bank of England já colocou como hipótese.
Agregado por AAR News · fonte: BBC
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos