
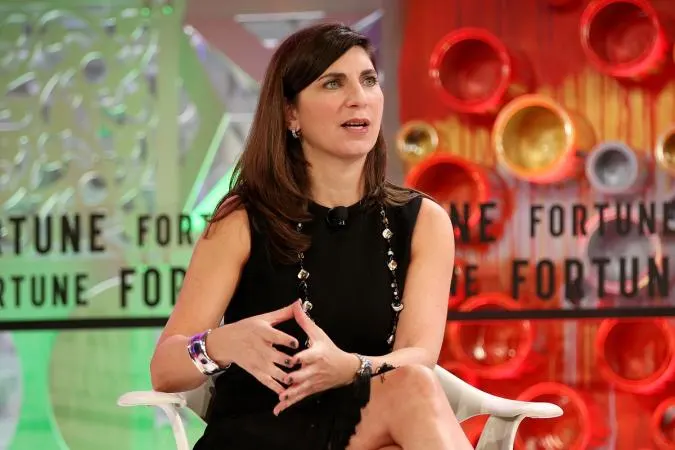
A plataforma de ativos digitais Bullish, controladora da CoinDesk, ganhou nesta semana uma nova presidente com peso de sobra no mercado acionário tradicional: Stacey Cunningham, que comandou a Bolsa de Nova York (NYSE) entre 2018 e 2022. Em entrevista à CoinDesk, ela defendeu que o avanço da tokenização de ações depende, antes de tudo, de trazer as próprias empresas emissoras para dentro do processo — algo que, segundo ela, tem sido negligenciado pelo setor.
Para Cunningham, a pergunta relevante não é mais se os ativos financeiros tradicionais serão tokenizados, mas quanto tempo essa transição vai levar. A declaração reflete a estratégia que ela ajuda a desenhar na Bullish, cujas ações (BLSH) fecharam o pregão cotadas a US$ 22,16, segundo dados citados pela própria CoinDesk.
O problema da tokenização sem os emissores
Segundo Cunningham, grande parte da tokenização de ações que já acontece no mercado é "sintética" — ou seja, replica a exposição ao preço de uma ação sem envolver a empresa cujo papel está sendo representado. "Há muita tokenização sintética acontecendo. Os emissores não fazem parte dessas conversas", afirmou ela à CoinDesk.
Esse descompasso ficou evidente no caso do veículo de ações tokenizadas em preparação pela corretora de criptomoedas OKX em parceria com a Intercontinental Exchange (ICE), controladora da NYSE. De acordo com um levantamento da própria CoinDesk, até o dia 6 de novembro, 56 das 62 empresas inicialmente selecionadas para o projeto haviam apresentado objeções à iniciativa — entre elas, nomes como Apple, Amazon e Tesla.
A reportagem destaca que essas objeções não significam necessariamente rejeição à tokenização como conceito, mas evidenciam o quanto é difícil estruturar um mercado de ações tokenizadas sem a cooperação das companhias cujos papéis estão sendo negociados.
Equiniti como peça central da estratégia
A resposta da Bullish a esse gargalo passa pela aquisição da Equiniti, negócio avaliado em US$ 4,2 bilhões (US$ 4,25 bilhões, segundo o resumo da matéria), com fechamento previsto para janeiro de 2027, sujeito a aprovações regulatórias. A Equiniti atua como agente de transferência, mantendo os registros oficiais de propriedade acionária e processando alterações nesses registros — função que, segundo a reportagem, pode se tornar ainda mais relevante caso empresas queiram emitir ações tokenizadas com os mesmos direitos legais e econômicos das ações tradicionais.
Com a aquisição, a Bullish passaria a ter acesso às relações da Equiniti com quase 3.000 emissores corporativos e mais de 20 milhões de acionistas. Cunningham resumiu a lógica da combinação: "Acho que o interessante na Bullish é que realmente temos todas as peças do quebra-cabeça, porque temos uma exchange, o agente de transferência que está chegando, o custodiante, um AMM, os índices deles", disse ela à CoinDesk.
Um AMM, ou automated market maker, é definido na reportagem como um software que viabiliza negociações por meio de pools de ativos, em vez do livro de ordens tradicional usado por bolsas convencionais.
Na visão de Cunningham, reunir essas peças permitiria à Bullish construir relações com as empresas antes mesmo de tokenizar suas ações, em vez de simplesmente lançar produtos digitais atrelados a papéis sem o envolvimento dos emissores — uma diferença que ela considera central frente a modelos como o do veículo OKX–ICE, desenhado para preservar os direitos acionários, mas que permite às empresas objetar à tokenização de terceiros sobre suas ações.
Testes internos e redes escolhidas
A Bullish já começou a testar sua própria abordagem de tokenização voltada a emissores usando suas próprias ações: a companhia tokenizou seus papéis na rede Solana ainda este ano e, em outubro, demonstrou a transferência de 61 milhões de tokens reservados de ações da Bullish, administrados pela Equiniti, em um evento realizado na sede da NYSE.
A empresa já identificou as redes Solana, Ethereum e Aptos como opções de infraestrutura para seus serviços de tokenização, oferecendo aos emissores a possibilidade de escolher entre diferentes blockchains. A reportagem pondera, contudo, que esses testes comprovam a tecnologia aplicada às próprias ações da Bullish, mas que conquistar a adesão de emissores corporativos externos é um desafio diferente.
O que as empresas teriam a ganhar
Cunningham argumenta que as companhias precisam de um motivo mais claro para participar do que simplesmente viabilizar a negociação de suas ações 24 horas por dia. Entre os benefícios potenciais citados está uma visibilidade maior sobre a base acionária, com registros baseados em blockchain ajudando as empresas a identificar e se comunicar diretamente com seus acionistas, além de liquidação mais rápida e simplificação de processos administrativos ligados aos mercados de valores mobiliários tradicionais.
A reportagem é clara ao ressaltar que essas vantagens não são automáticas: elas dependem de como as ações tokenizadas são estruturadas, de como os registros de propriedade são mantidos e de se os participantes já estabelecidos do mercado efetivamente adotam essa infraestrutura.
Cunningham afirmou que decidiu se juntar à Bullish por acreditar que a tecnologia blockchain está deixando de ser restrita à negociação de criptomoedas para passar a integrar os próprios sistemas que sustentam os mercados financeiros convencionais. "Haveria partes da tecnologia que substituiriam a infraestrutura de mercado financeiro, e é isso que estamos vendo acontecer agora", disse ela.
A reportagem pondera, no entanto, que essa transição dificilmente ocorrerá da noite para o dia — e cita justamente as objeções generalizadas ao projeto da OKX com a ICE como ilustração de quão difícil é convencer companhias abertas a participar de mercados que podem alterar a forma como suas ações são negociadas e como elas se comunicam com investidores.
Regulação como obstáculo secundário
Questionada sobre se a paralisação do CLARITY Act no Congresso americano representa um risco para os planos da Bullish, Cunningham minimizou a preocupação. Segundo ela, as regras já existentes deixam espaço suficiente para construir nova infraestrutura de mercado. "Há muitas coisas que podemos fazer para construir e oferecer soluções mesmo sem a Clarity, então não estou nada preocupada com isso", declarou.
Para a executiva, o desafio imediato da Bullish está em transformar sua tecnologia, sua infraestrutura de negociação e a aquisição planejada do agente de transferência em um serviço que as empresas de fato queiram usar. Ela se disse confiante de que a adesão dos emissores vai acompanhar a percepção de valor gerada pela tokenização: "Uma vez que os emissores vejam o valor que a tokenização entrega a eles, estou confiante de que veremos uma adoção rápida", afirmou Cunningham à CoinDesk.
O que isso significa para o investidor
Para quem acompanha o mercado cripto a partir do Brasil, o posicionamento da Bullish reforça uma tendência que já vinha sendo discutida no setor: a disputa pela tokenização de ações deixou de ser apenas uma corrida tecnológica entre exchanges e passou a depender da cooperação — ou da resistência — das próprias companhias listadas. O episódio das 56 objeções entre as 62 empresas selecionadas para o veículo OKX–ICE é um sinal concreto de que esse alinhamento ainda está longe de ser trivial, mesmo com nomes do peso de Apple, Amazon e Tesla na lista.
A estratégia da Bullish, apoiada na aquisição da Equiniti e no uso de redes como Ethereum, Solana e Aptos, ilustra como a infraestrutura de mercados tradicionais está sendo redesenhada ao redor de blockchains públicas — e não substituída por elas de forma abrupta. Para o investidor brasileiro exposto a ativos digitais, vale observar o desempenho dessas redes: segundo o scanner da TradingView, o Ethereum era cotado a US$ 2.059,78 às 18h18 (BRT) de 10/11/2026, com queda de 3,42% no dia, lembrando que ativos ligados a infraestrutura cripto seguem sujeitos à volatilidade típica da classe, mesmo quando a narrativa de fundo é institucional.
O desenrolar da disputa entre modelos — o de emissor patrocinador, defendido pela Bullish, e o modelo com objeção, adotado pela parceria OKX–ICE — deve ser acompanhado de perto por quem avalia exposição a empresas ligadas à tokenização de ativos tradicionais. A ausência de uma legislação cripto consolidada nos Estados Unidos, como o CLARITY Act ainda travado no Congresso, não impediu a Bullish de avançar, segundo Cunningham, mas permanece como uma variável regulatória a monitorar para o setor como um todo.
Agregado por AAR News · fonte: CoinDesk
Texto reescrito pela redação AAR com assistência de IA · confira a fonte · como produzimos