
Há duas grandes teorias para explicar o comportamento geral dos preços dos ativos no mercado financeiro: a Hipótese dos Mercados Eficientes (HME) e as Finanças Comportamentais. Quando você acredita mais na eficiência dos mercados, você compra ETF e vai dormir; quando você acredita mais nas finanças comportamentais, você acha que é mais inteligente que todo mundo e toma decisões discricionárias, fazendo a gestão ativa da carteira.
Essa dicotomia não é nova e, na verdade, ela estrutura uma grande parte da indústria de gestão de recursos nas últimas décadas. De um lado, Eugene Fama, professor de Economia da Universidade de Chicago e pai da Hipótese de Mercados Eficientes, dizendo basicamente que o preço de um ativo já carrega toda a informação relevante. Do outro, Robert Shiller, professor da escola de negócios da Universidade de Yale, lembrando que quem forma esses preços são humanos, e humanos fazem besteira sistematicamente. Ambos dividiram o prêmio Nobel de Economia de 2013, inclusive. Naquele ano, para dar uma apimentada no prêmio, além de dois teóricos que defendiam coisas diametralmente opostas (Fama vs Shiller), o comitê norueguês ainda faz o prêmio ser dividido com mais um pesquisador: Lars Peter Hansen, que desenvolveu uma técnica econométrica para testar as hipóteses dos colegas com o qual dividiu o prêmio.
O mais interessante é que essa briga Fama vs Schiller ou HME vs Finanças Comportamentais não é teórica, mas operacional e prática, e serve para decidir como trilhões de dólares serão alocados diariamente.
First Things First
Vamos começar pelo básico: a Hipótese de Mercados Eficientes (HME), foi formalizada por Eugene Fama nos anos 1970. Para Fama, é impossível bater o mercado de forma consistente em termos ajustados ao risco: toda informação pública já está no preço do ativo, e qualquer tentativa de “gerar alpha” é ou sorte ou é exposição a risco disfarçado.
Teorias à parte (e aqui tem MUITA teoria e MUITA conta), isso explica por que o dinheiro migrou em massa para estratégias passivas nas últimas décadas: Vanguard, BlackRock, State Street bombaram vendendo ETFs e fundos de gestão passiva. O mundo está buscando o beta dos ativos.
Eugene Fama é um economista americano, vencedor do Prêmio Nobel de Ciências Econômicas de 2013. Conhecido como o "pai das finanças modernas", foi laureado por suas contribuições empíricas à precificação de ativos e pela formulação da Hipótese de Mercado Eficiente (HME), que sugere que os preços das ações refletem todas as informações disponíveis. E tem lógica nisso: se você olha a literatura empírica, a maioria esmagadora dos gestores ativos não bate o benchmark no longo prazo. Isso é fato documentado: o próprio SPIVA Scorecard (estudo da S&P Global que mede a performance de fundos de gestão ativa contra os seus benchmarks em todo o mundo) mostra isso repetidamente.
O contra-ataque
As finanças comportamentais surgem exatamente para dizer o seguinte: “ok, mercados podem ser eficientes na média, mas não são perfeitamente eficientes o tempo todo, porque os agentes não são racionais.”
Daniel Kahneman e Amos Tversky já tinham mostrado que seres humanos operam com heurísticas, vieses, aversão à perda, excesso de confiança. Esses dois psicólogos cognitivos israelenses criaram a Teoria da Perspectiva (Prospect Theory), mostrando que as pessoas temem perdas mais do que valorizam ganhos (aversão à perda) e usam heurísticas que geram vieses cognitivos.
Bob Shiller, paralelamente, trouxe o conceito de “exuberância irracional” lá no final dos anos 90, ao observar o comportamento do mercado acionário americano antes do estouro da bolha da internet. Ele não só antecipou a bolha como mostrou algo mais profundo: preços de ativos podem se descolar de fundamentos por longos períodos simplesmente porque narrativas se espalham socialmente. Para Shiller, o mercado não é apenas um mecanismo de precificação eficiente, mas também um sistema de propagação de histórias.
Robert Shiller é um economista americano e também vencedor do Prêmio Nobel de Ciências Econômicas em 2013, junto com Eugene Fama e Lars Peter Hansen, por suas contribuições à análise empírica dos preços dos ativos e ineficiências de mercado. Professor de Yale, ele é um pioneiro na economia comportamental e famoso por prever bolhas financeiras, incluindo a crise imobiliária de 2008.
Reforço de peso para o time de Shiller, vem o professor de Chicago Richard Thaler, talvez hoje o nome mais emblemático e o verdadeiro “capitão” do time das finanças comportamentais, consolidando esse campo ao mostrar que esses desvios dos preços não são ruído, mas um padrão, e que podem ser sistematicamente explorados em decisões econômicas e financeiras.
Isso porque, Thaler nos mostra, se você aceita que investidores cometem erros sistematicamente, você automaticamente aceita que existem distorções de preço; e se existem distorções sistemáticas nos preços, existe alpha – aqui, um case para a gestão ativa de recursos.
Testando as teorias
Um artigo do CFA Institute entrou exatamente nesse embate, comparando as duas filosofias na prática. Scott Lanigan, gestor da EID Capital, testou as duas hipóteses em um artigo para o CFA Institute Research & Policy Center.
De um lado, a Dimensional Fund Advisors (DFA), que bebe diretamente da fonte do Fama e da hipótese dos mercados eficientes e faz a gestão de portfólio seguindo a EMH: estratégias baseadas em fatores como valor, tamanho e lucratividade, interpretados como prêmios de risco.
Do outro, a Fuller & Thaler, que como o próprio nome sugere, foi co-fundada por Richard Thaler e usa os mesmos fatores da DFA mas com uma leitura e gestão de portfólio completamente diferente: para eles, esses fatores (valor, tamanho, lucratividade, etc) não são risco, mas sim distorções comportamentais.
Na prática essa diferença de interpretação muda completamente a forma como o portfólio é gerido no dia a dia:
Se você acredita que fatores são prêmios de risco, como a DFA, você mantém exposição constante, aceita períodos longos de underperformance e opera com regras estáveis e baixa rotatividade, porque sua fonte de retorno é estrutural e de longo prazo.
se você acredita que fatores são distorções comportamentais, como a Fuller & Thaler, você passa a tratar essas mesmas posições de forma tática: entra quando identifica erro de precificação, sai quando o erro corrige, gira mais a carteira e reavalia constantemente se aquela “oportunidade” ainda existe.
É quase (com algumas ressalvas) comparar gestão passiva (DFA e a hipótese EMH) com gestão ativa (Fuller&Thaler e finanças comportamentais).
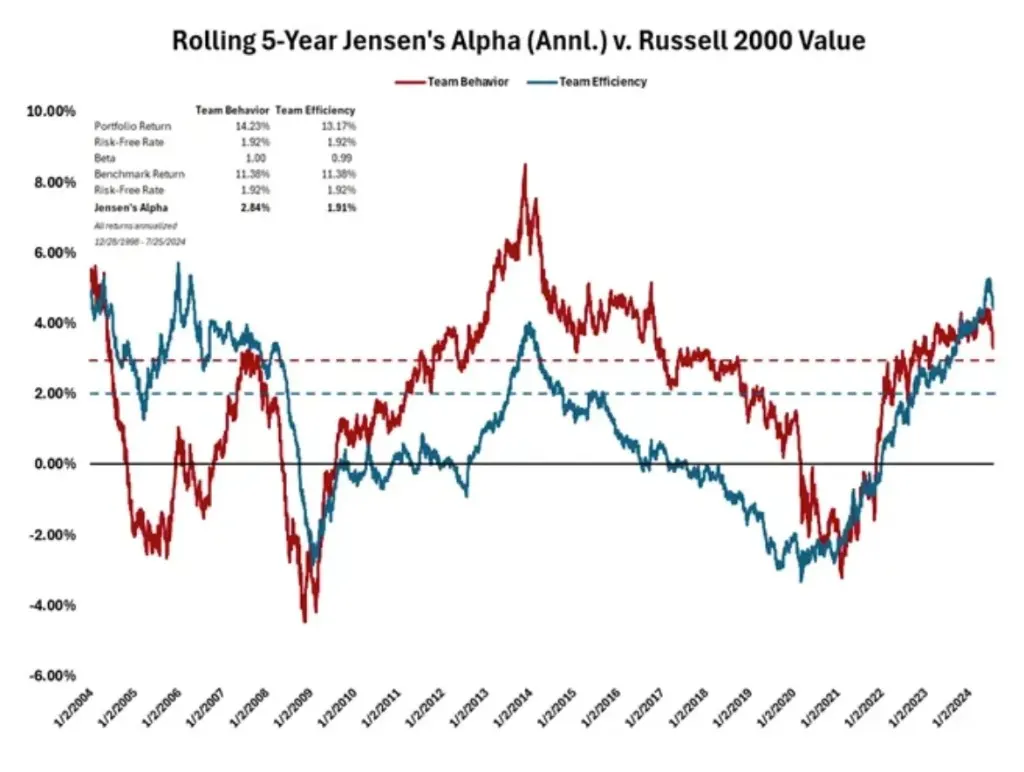
O estudo de Lanigan comparou dois fundos dessas casas, ambos com o mesmo benchmark, o Russell 2000 Value. Resultado bruto: a estratégia comportamental ganhou por cerca de 0,91% ao ano ao longo de mais de duas décadas, entre 1998 e 2023.
A estratégia comportamental ganhou por cerca de 0,91% ao ano ao longo de mais de duas décadas, entre 1998 e 2023 (Lanigan, 2024) O estudo reavaliou essa “vitória” das finanças comportamentais, para controlar pelo risco. Isso porque retorno bruto, sozinho, não dá a fotografia completa em finanças: o retorno pode simplesmente refletir que uma estratégia tomou mais risco, e não que ela foi mais “inteligente”. Se a Fuller & Thaler ganhou mais dinheiro, a pergunta óbvia é: ela ganhou porque explorou vieses comportamentais ou porque assumiu exposições mais arriscadas que a DFA?
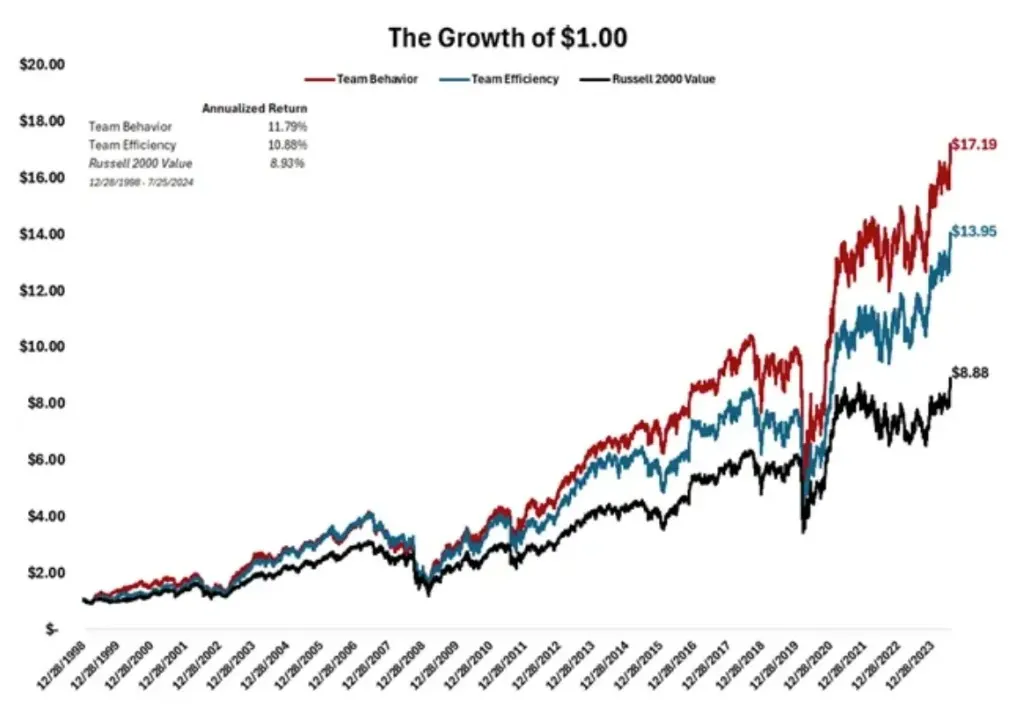
É exatamente para responder isso que entra o Alpha de Jensen (Jensen’s Alpha): ele ajusta o retorno da carteira pelo risco sistemático que ela tomou (via beta em relação ao benchmark) e pela taxa livre de risco, isolando o que sobrou como desempenho “puro”, ou seja, aquilo que não pode ser explicado apenas por exposição ao mercado. Em outras palavras, o Jensen’s Alpha tenta responder se houve de fato habilidade (ou exploração de ineficiência) ou apenas risco disfarçado (que é justamente o ponto central da disputa entre Fama e o campo comportamental).
Mesmo após o ajuste de risco via Jensen’s Alpha, a estratégia da Fuller & Thaler continua à frente. Ou seja, não parece ser apenas uma questão de ter assumido mais risco: há indícios de que existe algo além, possivelmente ligado à exploração de vieses comportamentais.
Mesmo ajustando pelo risco-retorno, o time de behavioral ganha no estudo de Lanigan na janela observada.
Pronto: caso encerrado?
Não exatamente, aqui entra (mais uma) briga feira de finanças.
Primeiro, o próprio conceito de “risco ajustado” está longe de ser consenso: o Jensen’s Alpha é extraído de um modelo (CAPM), que que simplifica o mundo em um único fator de risco. Só que o próprio Fama já expandiu esse modelo com múltiplos fatores, e a literatura inteira de asset pricing evoluiu justamente porque o CAPM não dava conta de explicar tudo, então existe sempre a possibilidade de que esse “alpha” seja apenas exposição a um risco que ainda não foi completamente modelado.
Segundo, há um problema estrutural de qualquer teste desse tipo: o mercado é um sistema adaptativo. Estratégias que funcionaram bem no passado tendem a ser arbitradas no futuro, gerando “endogeneidade” dos resultados, estratégias que funcionaram no passado param de funcionar quando são exploradas em larga escala. O próprio artigo levanta esse ponto ao discutir como fatores clássicos perderam força ao longo do tempo à medida que foram incorporados pelas carteiras dos investidores. Em outras palavras, o fato de algo ter funcionado entre 1998 e 2023 não garante que continuará funcionando daqui para frente.
Terceiro, e talvez mais sutil, existe um problema de interpretação. A mesma evidência empírica pode ser lida de duas formas: ou como prova de ineficiência (Shiller/Thaler) ou como risco não observado (Fama) – e não existe um experimento definitivo que resolva isso. No fundo, cada escola escolhe a narrativa que melhor se encaixa no seu modelo de mundo.
E o Buffett com isso?
O que acontece não é uma luta entre certo e errado, mas sim uma luta entre dois modelos imperfeitos tentando explicar um sistema adaptativo complexo. Agora, ao invés de comparar duas estratégias pré-definidas e comparar as performances, vamos entender o perfil de gestão dos “campeoníssimos”.
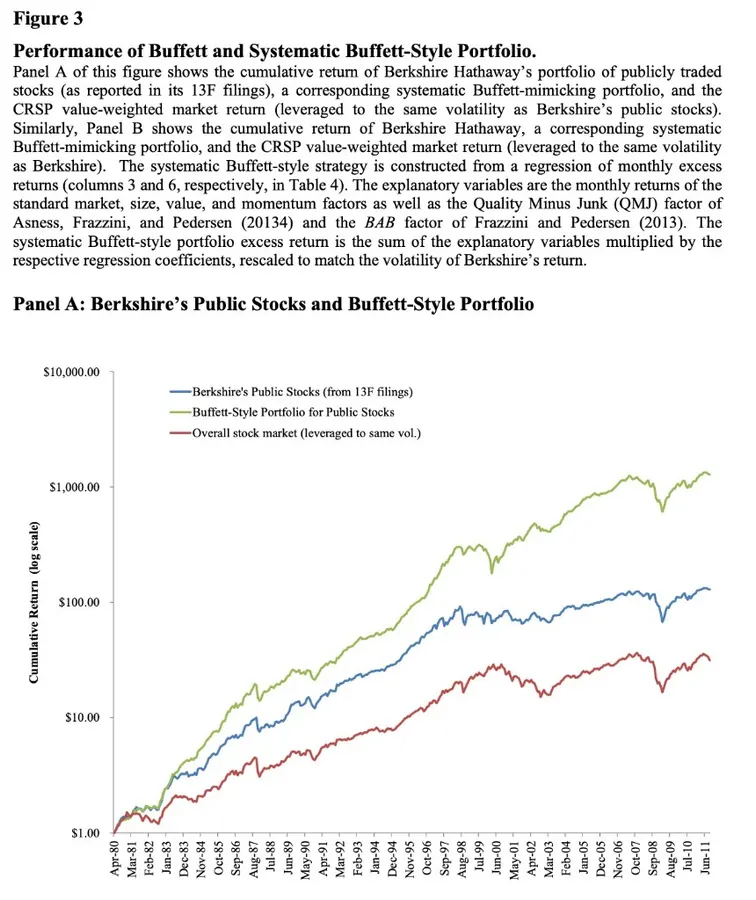
O clássico estudo “Buffett’s Alpha”, de Frazzini, Kabiller e Pedersen (2012), tentou decompor o retorno do Warren Buffett em fatores tradicionais. A conclusão foi: boa parte do desempenho da Berkshire pode ser decomposta em exposições sistemáticas ao fatores de valor, qualidade e baixo risco, combinadas com alavancagem relativamente estável. Ou seja, o que parecia genialidade pura, na verdade, tem muito de estrutura replicável – isso é, ponto para o time de mercados eficientes.
Mas ao mesmo tempo, o próprio paper aponta que Buffett executa essas estratégias de forma excepcional, com disciplina e acesso a oportunidades únicas. O paper mostra algo que não cabe tão bem na narrativa da HME: Buffett não só escolheu esses fatores décadas antes de virarem mainstream, como teve duas coisas raríssimas no mercado – acesso a alavancagem barata e, principalmente, disciplina para sustentar a estratégia por décadas, passando por drawdowns gigantescos sem mudar de rota. Isto é, o retorno de Buffett também é explicado pela forma peculiar de gestão do Oráculo de Omaha – ponto para o time de finanças comportamentais.
O estudo de Andrea Frazzini, David Kabiller, and Lasse H. Pedersen (2013) tentou identificar de onde vinha o retorno de Buffett: da exposição aos fatores de risco ou do estilo de gestão dos ativos. A conclusão do “Buffett’s Alpha” é que o retorno do Buffett não é sorte, nem mágica, mas também não é puramente “alpha” no sentido clássico: quando você controla corretamente por fatores mais sofisticados como qualidade (QMJ) e baixo risco (BAB), grande parte do alpha desaparece estatisticamente, sugerindo que o desempenho pode ser explicado por uma combinação de exposição sistemática a bons fatores (Hipótese dos Mercados Eficientes) com uso inteligente de alavancagem (Finanças Comportamentais). Ou seja: Buffett seria uma combinação das duas teorias.
Você não é Warren Buffett
Depois de passar por teoria, evidência empírica, testes de alpha e papers sofisticados, existe uma verdade simples que precisa ser colocada na mesa: você não é o Warren Buffett. Dificilmente vai conseguir unir tão bem as duas teorias para a gestão do seu portfólio.
No hard feelings, mas uma constatação. Você não tem acesso a capital paciente que atravessa décadas sem resgates, não tem acesso a alavancagem barata via float de seguradora, não tem liberdade para ficar anos abaixo do benchmark sem ser questionado e, principalmente, não tem o mesmo grau de disciplina para executar uma estratégia simples de forma consistente quando tudo ao redor aponta para o contrário com tinha o Oráculo de Omaha.
Agora: qual teoria seguir? HME ou Comportamentais? A discussão entre mercados eficientes e finanças comportamentais, no fundo, não é sobre qual teoria está “certa”, mas sobre qual erro você quer evitar:
a HME te protege do erro de achar que existe dinheiro fácil no mercado: não tem bobo no mercado financeiro;
as finanças comportamentais te protegem do erro de achar que o mercado é sempre racional: nem tem gênios infalíveis no mercado financeiro (a LTCM que o diga…).
Mas nenhuma das duas teorias te protege do principal risco do jogo, que é você mesmo: o investidor médio não perde dinheiro por não conhecer fatores de risco ou vieses cognitivos; ele perde dinheiro porque não consegue sustentar uma estratégia quando ela deixa de funcionar no curto prazo, muda de ideia no pior momento, persegue performance passada e abandona exatamente aquilo que deveria manter. Ao menos foi isso que Frazzini, Kabiller e Pedersen apontam como um grande diferencial sobre um dos maiores investidores de todos os tempos.
No fim do dia, o mercado é eficiente o suficiente para punir inconsistência e imperfeito o suficiente para recompensar disciplina. E, talvez, essa seja uma boa forma de lidar para algo que a academia e os estudiosos ainda não tem resposta: ao invés de tomar um lado (Fama e Shiller, eficiência e comportamento, entre passivo e ativo, etc), escolha uma estratégia coerente com a sua realidade e (principalmente) execute-a até o fim, sem aderir aos modismos da rede social (ou, dos ativos que seu agente/assessor/consultor de investimentos diz ser o ativo que vai mudar positivamente o retorno da sua carreira). Porque, no mercado, mais importante do que estar certo na teoria é conseguir sobreviver na prática.
Referências
"Market Efficiency vs. Behavioral Finance: Which Strategy Delivers Better Returns?” (Scott Lanigan, 2024) Disponível em: https://rpc.cfainstitute.org/blogs/enterprising-investor/2024/market-efficiency-vs-behavioral-finance-which-strategy-delivers-better-returns
“Buffett’s Alpha” (Andrea Frazzini, David Kabiller, and Lasse H. Pedersen, 2013)